La dificultad para concebir es una realidad que afecta a un porcentaje creciente de parejas en la actualidad. Factores como la edad, el estrés o condiciones médicas han hecho que la reproducción asistida se convierta en una opción necesaria para muchas personas. Ante esta demanda, cada vez más compañías de seguros incluyen servicios de fertilidad en sus pólizas, aunque las condiciones, límites y coberturas varían significativamente entre aseguradoras.
¿Qué cubren los seguros de salud en materia de fertilidad?
Generalmente, el servicio de reproducción asistida en el sector privado se divide en dos niveles:
- Estudio y diagnóstico: La mayoría de los seguros de salud incluyen el diagnóstico de infertilidad, que comprende estudios hormonales, seminogramas, histerosalpingografías y consultas ginecológicas.
- Tratamientos de reproducción asistida: Algunas pólizas incluyen técnicas más complejas como la fecundación in vitro (FIV), la inseminación artificial (IA) o la inyección intracitoplasmática de espermatozoides (ICSI).
Es fundamental distinguir entre las compañías que incluyen el tratamiento en la prima y aquellas que, aunque no lo cubren directamente, ofrecen precios preferentes y tarifas reducidas en centros concertados para sus asegurados.
Principales aseguradoras y sus coberturas
Las condiciones para acceder a estos servicios dependen de factores como la edad, el tiempo de permanencia (carencias) y el tipo de póliza contratada.
| Aseguradora | Cobertura principal |
|---|---|
| DKV | Opciones completas; hasta 6 ciclos de IA y 4 de FIV para mujeres de hasta 45 años. |
| MAPFRE | Incluye estudio de esterilidad, inseminación artificial y fecundación in vitro en modalidades específicas. |
| Caser / Aegon | Ofrecen hasta 3 intentos de IA y 1 de FIV con ICSI incluida. |
| Adeslas / Asisa | No cubren el tratamiento en póliza, pero ofrecen tarifas competitivas y acceso a centros especializados. |
Requisitos habituales para acceder a los tratamientos
Para poder beneficiarse de las coberturas de fertilidad, las aseguradoras suelen imponer ciertos requisitos:
- Periodos de carencia: Es el tiempo que debe transcurrir desde la contratación de la póliza hasta que se puede solicitar el tratamiento. Puede variar desde los 6 meses hasta los 48 meses en casos más restrictivos.
- Edad máxima: Existe un tope de edad para el acceso, siendo 42 o 45 años el límite habitual según la compañía.
- Requisito de pareja: En muchos casos, es indispensable que ambos miembros de la pareja estén asegurados en la misma póliza.
Diferencias entre FIV y otros métodos
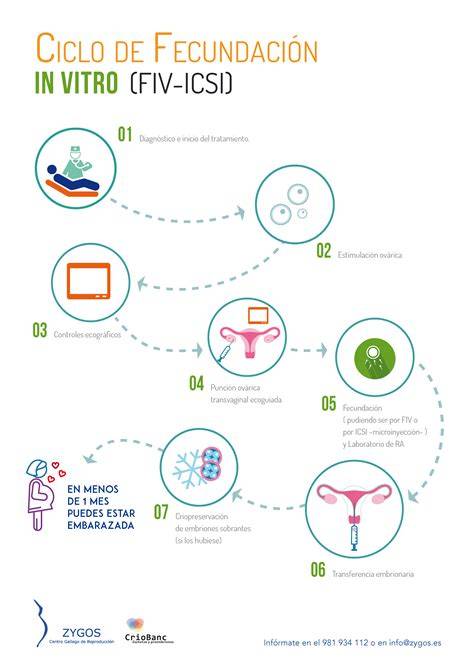
La fecundación in vitro consiste en la fecundación de los ovocitos fuera del organismo de la mujer. Es un tratamiento costoso cuyo precio en clínicas privadas sin seguro suele oscilar entre 3.000€ y 5.000€.
Otras técnicas incluyen:
- Inseminación Artificial: Introducción de semen en el útero.
- Método ROPA: Una variante de la FIV que permite a parejas de mujeres compartir la maternidad (una aporta los óvulos y la otra gesta el embarazo).
- Vitrificación: Técnica de congelación de óvulos para preservar la fertilidad.
Fecundación in vitro (FIV) - Proceso paso a paso
Consideraciones para funcionarios y autónomos
Las personas incluidas en mutualidades como MUFACE pueden acceder a condiciones específicas. Por ejemplo, algunas aseguradoras como Asisa ofrecen a las mutualistas ventajas en inseminación artificial y FIV con límites de edad definidos. Por su parte, los autónomos encuentran en el seguro de salud una vía para evitar largas listas de espera y realizar pruebas diagnósticas con mayor celeridad.
Si estás evaluando tus opciones, es recomendable utilizar comparadores especializados para cotejar las carencias, límites de ciclos y edades permitidas en las pólizas vigentes, asegurando que el plan elegido se adapte a tu perfil médico y personal.