La toma de decisiones estratégicas en el mercado de productos de higiene infantil requiere un análisis profundo de la dinámica competitiva, las expectativas de los consumidores y la rentabilidad de los canales de distribución. El caso de Arbora & Ausonia (A&A), líder histórico en la categoría de pañales en Iberia, ilustra los retos de mantener la relevancia ante el crecimiento de las marcas de distribuidor (MDD).
Contexto del mercado y posición de Arbora & Ausonia
Desde el lanzamiento del primer pañal desechable en España en 1971, A&A ha dominado el sector con su marca insignia, Dodot Etapas. Con una trayectoria consolidada, la compañía ha enfrentado una competencia creciente de cadenas como Mercadona, El Corte Inglés y Carrefour. Estas empresas han atraído a los consumidores mediante versiones de menor precio, presionando los márgenes y la cuota de mercado de las marcas líderes.
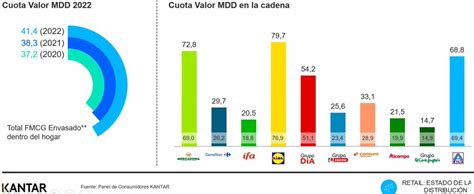
El mercado ha mostrado un crecimiento anual del 2,1 % en unidades, pero con una creciente polarización en cuatro niveles de precio. Mientras que Dodot Activity y Huggies Super Seco Ultra se posicionan en el segmento super-premium, las marcas propias (como las de Carrefour o Lidl) han capturado una parte significativa del volumen, aprovechando la sensibilidad al precio de los consumidores.
Análisis del lanzamiento de la línea Básico
Para contrarrestar la erosión de mercado, A&A planificó una reestructuración de su cartera de productos, incluyendo la introducción de una marca de valor denominada inicialmente "iPañal", concebida para ofrecer un precio aproximadamente un 25 % inferior al de Dodot Etapas.
Impacto en la rentabilidad y canibalización
- Escenario de canibalización: Existe el riesgo de que los clientes actuales de Dodot Etapas migren a la línea Básico, reduciendo el margen operativo total.
- Escenario óptimo: La línea Básico logra capturar a los consumidores que actualmente compran marcas de distribuidor, recuperando volumen sin afectar significativamente las ventas del segmento premium.
- Escenario probable: Un equilibrio donde el incremento en el volumen de ventas compensa la reducción del margen unitario, reforzando la participación de mercado global.
Análisis Canibalización
Perspectiva de los stakeholders
1. Consumidores
El consumidor se guía por una combinación de preferencia personal, fidelidad a la marca y tamaño de la cartera. La propuesta de valor debe ser clara: mientras que los padres que priorizan la calidad buscan características como la capacidad de absorción nocturna y la prevención de irritaciones, los consumidores sensibles al precio, especialmente en un contexto de crisis económica, valoran la accesibilidad de una marca respaldada por la confianza de Dodot.
2. Canales de distribución
Los minoristas evalúan constantemente si las marcas de fabricante les ofrecen mayor beneficio que sus propias líneas. El éxito de la línea Básico depende de si los canales ven en ella una oportunidad para aumentar el tráfico en la categoría, frente a la mayor rentabilidad que suelen obtener con sus marcas privadas (MDD).
3. Empresa (A&A)
El objetivo central es equilibrar el mantenimiento del liderazgo en el segmento super-premium (con innovaciones como el gel absorbente en el núcleo del pañal) y la penetración en el segmento económico. Esta estrategia busca que tanto las ganancias como la cuota de mercado se vean impulsadas por una estructura de precios segmentada que cubra todas las etapas del desarrollo del bebé.
| Segmento | Estrategia | Propuesta de Valor |
|---|---|---|
| Super-premium | Dodot Activity | Máxima comodidad y tecnología |
| Premium | Dodot Etapas | Equilibrio, ajuste y confianza |
| Valor | Dodot Básico | Precio competitivo y calidad básica |