Para los contribuyentes que operan bajo la normativa de la Hacienda Foral de Bizkaia, es fundamental comprender el ecosistema de obligaciones tributarias, especialmente en lo referente al IVA trimestral y el registro de operaciones. Esta guía detalla los procedimientos, modelos y requisitos para personas físicas y profesionales.
Sucesión de empresa y relaciones laborales
En los supuestos de sucesión de empresa, es importante destacar que las relaciones laborales mantenidas por el empleador de origen no se extinguen. Por el contrario, el nuevo empleador que le sucede en la empresa de que se trate se subroga en dichas relaciones, asumiendo los derechos y obligaciones derivados de los contratos de trabajo.
Obligación de declarar y rendimientos del trabajo
La normativa ha introducido ajustes significativos en los umbrales de declaración. En los periodos impositivos recientes, se ha elevado el límite para la obtención de rendimientos brutos de trabajo por debajo del cual no existe obligación de declarar, pasando de 12.000 a 14.000 euros.
Además, existen reglas específicas para contribuyentes con más de un pagador:
- Para rendimientos brutos de trabajo entre 14.000 y 20.000 euros procedentes de más de un pagador, se establece la exoneración de la obligación de declarar si la suma de las cantidades percibidas del segundo y restantes pagadores no supera en su conjunto los 2.000 euros anuales.
- Se aplica un límite general de 20.000 euros anuales en tributación individual para rendimientos brutos del trabajo.
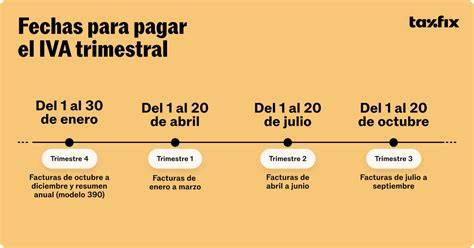
El Impuesto sobre el Valor Añadido (IVA): Modelo 303
El Modelo 303 es la autoliquidación trimestral del IVA. Si una persona se ha dado de alta, por ejemplo, el 1 de marzo en una actividad económica en régimen general, deberá presentar este modelo durante el segundo y tercer trimestres (y sucesivos).
Respecto a los resultados de la autoliquidación:
- Si el resultado es negativo, se dejará a compensar en los trimestres siguientes.
- Solo en la última autoliquidación del ejercicio se puede solicitar la devolución del resultado negativo final.
Como rellenar el modelo 303 de IVA paso a paso con pantallazos 2026
Libro Registro de Operaciones Económicas (LROE) y Modelo 140
Todas las personas físicas, comunidades de bienes y otras entidades con actividad económica están obligadas a llevar y conservar el Libro Registro de Operaciones Económicas (LROE). En este registro único se deben anotar todos los ingresos, gastos y bienes afectos a la actividad.
El Modelo 140 es el instrumento para realizar estas anotaciones. Este sistema permite a la Hacienda Foral tener un control detallado de la actividad económica del contribuyente de forma digitalizada.
Facturación y sistema Batuz / TicketBai
Todo profesional está obligado a expedir y entregar factura y copia de esta, independientemente del régimen de IVA al que esté acogido. Desde el 1 de enero de 2022, es posible utilizar de forma voluntaria el sistema BATUZ y TicketBai mediante la aplicación "Haz tu factura", facilitando el cumplimiento normativo y la comunicación inmediata de las operaciones.
Cálculo del rendimiento en Estimación Directa Simplificada
Para el cálculo del rendimiento neto se parte de la declaración de ingresos y gastos registrada en los libros obligatorios. El cálculo es similar a la estimación directa normal, pero con salvedades en los gastos deducibles. No se tendrán en cuenta:
- Provisiones y amortizaciones.
- Gastos de arrendamiento, cesión o depreciación de vehículos automóviles de turismo, ciclomotores y motocicletas.
Ejemplo práctico de cálculo
Supongamos una persona con unos ingresos de 15.000 € y gastos deducibles de 5.000 € (excluida la amortización):
| Concepto | Importe |
|---|---|
| Ingresos Brutos | 15.000 € |
| Gastos Deducibles | - 5.000 € |
| Diferencia | 10.000 € |
| Otros Gastos (10% de la diferencia) | - 1.000 € |
| Rendimiento Neto a computar | 9.000 € |
Calendario y Modelos de Pagos Fraccionados y Retenciones
Los contribuyentes deben realizar ingresos trimestrales a cuenta de su autoliquidación anual del IRPF mediante el Modelo 130.
Plazos de presentación general
- Primer Trimestre: 1 al 25 de abril.
- Segundo Trimestre: 1 al 25 de julio.
- Tercer Trimestre: 1 al 25 de octubre.
- Cuarto Trimestre / Resumen Anual: 1 al 31 de enero.
Resumen de modelos frecuentes
| Modelo | Descripción | Periodicidad |
|---|---|---|
| 110 / 111 | Retenciones e ingresos a cuenta (Trabajo y actividades) | Trimestral |
| 190 | Resumen anual de retenciones (Modelo 110) | Anual (Enero) |
| 115 | Retenciones por alquileres de inmuebles | Trimestral |
| 180 | Resumen anual de retenciones por alquileres | Anual (Enero) |
| 390 / 391 | Declaración resumen anual de IVA | Anual |
Es fundamental que, en la página 3 del modelo correspondiente, el contribuyente opte de manera correcta por los regímenes de IVA e IRPF que le corresponden según su actividad económica, como por ejemplo en el epígrafe 504.12 para electricistas.
tags: #hacienda #bizkaia #iva #trimestral