¿Te encuentras ante la necesidad de emitir una factura sin ser autónomo? Esta situación es más común de lo que parece, sobre todo para quienes realizan trabajos puntuales o generan ingresos esporádicos. Muchos profesionales, artistas o particulares se enfrentan a esta duda recurrente: ¿se puede hacer una factura sin ser autónomo?
En esta guía, te explicamos con detalle cuándo es posible y cuándo no se puede hacer una factura sin ser autónomo, qué alternativas legales existen, qué impuestos debes declarar y cómo hacerlo correctamente para evitar sanciones. Abordaremos las implicaciones legales y fiscales para que no haya dudas a la hora de responder si tiene lugar.
¿Es posible facturar sin ser autónomo en España?
Lo cierto es que sí, es posible facturar sin ser autónomo de manera legal, pero hay que hacerlo con mucha cautela y bajo ciertas condiciones. Emitir facturas no es un “don” permitido solo para los trabajadores por cuenta propia. Sin embargo, no cumplir los requisitos establecidos por la Agencia Tributaria y la Seguridad Social equivale a recibir fuertes sanciones económicas.
El marco legal: Hacienda vs. Seguridad Social
En España, el marco legal se basa en dos pilares que, a menudo, generan confusión por tener criterios distintos:
- La Agencia Tributaria (Hacienda): Permite emitir facturas sin ser autónomo si te das de alta de forma puntual en el Censo de Empresarios, Profesionales y Retenedores (modelo 036 o 037), siempre que sea por una actividad no habitual.
- La Seguridad Social: Por su parte, considera que debes darte de alta en el RETA (Régimen Especial de Trabajadores Autónomos) si ejerces una actividad económica de forma habitual, aunque tus ingresos sean bajos.
Esta indeterminación jurídica en la definición de "habitualidad" ha propiciado que algunos autónomos hayan llegado a los tribunales. Sin embargo, los tribunales han interpretado que si los ingresos no superan el Salario Mínimo Interprofesional (SMI) y la actividad no es continua, no existe obligación de alta como autónomo. Es importante entender que, aunque el SMI sea una referencia, lo que realmente pesa en la normativa es el concepto de habitualidad, ya que no es solo el volumen de ingresos lo que cuenta, sino la regularidad con la que se trabaja.
Requisitos clave para facturar sin ser autónomo
Para poder emitir una factura sin ser autónomo de manera legal y evitar sanciones, es necesario cumplir con ciertos requisitos fundamentales:
1. Actividad puntual o esporádica y no habitual
La actividad económica no debe ser recurrente ni tu principal fuente de ingresos. Esto significa que las facturas emitidas no deben representar una fuente de ingresos principal ni deben ser recurrentes. Si la actividad que realizas es habitual o constante, la Administración podría considerarla como una actividad profesional que requiere el alta como autónomo.
- Trabajos esporádicos y colaboraciones puntuales: Son actividades o proyectos concretos que se realizan de manera aislada y no se repiten con regularidad. Por ejemplo, la redacción de un post para un blog, el diseño de un logo o estar al cuidado de un perro un par de días.
- Ingresos no recurrentes: Son pagos que recibes de manera ocasional, que no forman parte de una actividad continua. Por ejemplo, la venta de algo por internet.
Si la actividad se realiza de manera continua a lo largo del tiempo, puede llevar a las autoridades a considerar que esta persona está desarrollando una actividad profesional habitual, incluso si los ingresos mensuales no superan el SMI.
2. Límite de ingresos: el Salario Mínimo Interprofesional (SMI)
El límite máximo para facturar sin estar dado de alta como autónomo suele referenciarse al SMI. Aunque no existe un límite oficial y explícito establecido por la ley del estatuto del trabajo autónomo ni por la Ley General de la Seguridad Social, el SMI es la referencia para valorar la habitualidad.
Si los ingresos anuales derivados de actividades puntuales no superan el SMI, se puede argumentar que la actividad es puntual y no habitual. Por ejemplo, en 2024, el SMI es de 1.134 € brutos al mes en 14 pagas, lo que equivale a 15.876 € al año. Si tus ingresos anuales por actividades esporádicas no superan esta cifra, es más probable que no te exijan el alta en el RETA. Sin embargo, si tus ingresos superan el SMI, es muy probable que la Seguridad Social considere que estás realizando una actividad económica regular, lo que te obligaría a darte de alta en el RETA.
3. Alta en Hacienda (Modelo 036 o 037)
Para poder facturar, es imprescindible que te des de alta en Hacienda, en el censo de empresarios, profesionales y retenedores de Hacienda. Este trámite se realiza presentando el modelo 036 o el modelo 037 (este último ha dejado de estar operativo recientemente y se utiliza el 036), que te permite notificar a la Administración que vas a realizar una actividad económica. Este registro permite emitir facturas y cumplir con las obligaciones fiscales, independientemente de si la actividad es habitual o esporádica. Es un trámite gratuito.
Es muy importante no confundir esta alta con la del RETA, que esa sí es para autónomos. Registrarse en Hacienda permite emitir facturas legalmente sin pagar la cuota de autónomos, pero limita los ingresos y las prestaciones sociales.
Pasos para emitir una factura correctamente sin ser autónomo
Si necesitas crear una factura puntual sin estar dado de alta en el RETA, es importante hacerlo de forma correcta para no tener problemas con Hacienda ni con la Seguridad Social. Aunque sea un trabajo puntual, la factura sigue siendo un documento legal que acredita que has prestado un servicio o vendido un producto.
1. Alta en Hacienda
- Presenta el modelo 036 o 037 en el censo de empresarios, profesionales y retenedores.
- Indica la actividad económica que realizarás, aunque sea puntual (epígrafe del IAE).
- Este trámite se puede hacer online con certificado digital o en la oficina de Hacienda.
2. Elaboración de la factura
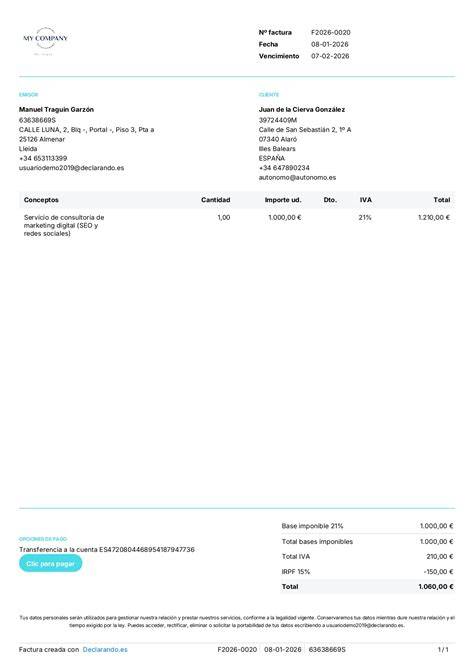
Al hacer una factura sin ser autónomo, hay una serie de información que debe aparecer de manera obligatoria para que esta tenga validez legal:
- Datos del emisor: Tu nombre completo, NIF o NIE, dirección e información de contacto. Esto identifica quién está emitiendo la factura.
- Datos del cliente: Nombre o razón social, NIF o CIF y dirección del cliente que recibe el servicio o realiza la compra.
- Número de factura: Cada factura debe tener un número único que siga un orden consecutivo y te ayude a organizar tus ingresos (por ejemplo, 001, 002, etc.).
- Fecha: La factura debe indicar el día exacto en que se realiza, esto es importante de cara a registrar el ingreso en el período fiscal correcto.
- Concepto: Debe explicar de forma clara la descripción del servicio prestado o producto vendido. Por ejemplo: “Clases particulares de matemáticas, 3 horas a 20 € la hora”.
- Impuestos: Si corresponde, añade los impuestos, como el IVA, especificando el porcentaje y el importe total. Y el IRPF (en su porcentaje adecuado). Por ejemplo, un diseñador gráfico que realiza un trabajo puntual para una empresa debe aplicar el IVA del 21% y el IRPF del 15% (o 7% si es su primer año de actividad).
3. Declaración de impuestos
Una vez dado de alta en Hacienda sin ser autónomo, estarás obligado a declarar los ingresos obtenidos. Estas son las principales obligaciones tributarias que debes tener en cuenta, incluyendo las declaraciones trimestrales:
- Declaración de IVA (Modelo 303): Si tu actividad está sujeta al Impuesto sobre el Valor Añadido (IVA), debes presentar trimestralmente el modelo 303 para liquidar el IVA correspondiente. Además, normalmente se presenta el modelo 390, que es el resumen anual del IVA.
- Declaración de IRPF (Modelo 130 o retención): Si tu actividad no está sujeta a retenciones, deberás realizar pagos fraccionados del impuesto a través del modelo 130 de forma trimestral. Si tu actividad lo requiere, debes aplicar la retención de IRPF correspondiente en la propia factura, y será tu cliente quien la ingrese a Hacienda a tu nombre.
- Declaración de la Renta: Al finalizar el año, deberás incluir todos tus ingresos, los pagos fraccionados y las retenciones en tu declaración anual de la renta.
Cumplir con estos requisitos garantiza que operes dentro de la legalidad y evita sanciones. Es importante que lo hagas, ya que las empresas o profesionales con los que trabajarás declararán sus operaciones, lo que derivará en que Hacienda compruebe la procedencia de los ingresos y que todo se haya hecho correctamente.
💰 ¿Puedo FACTURAR SIN SER AUTÓNOMO en 2024? ✅ 3 Consejos para no fallar al EMITIR FACTURAS
4. Baja en Hacienda
Una vez emitida la factura y cumplidos los modelos fiscales, puedes darte de baja mediante el mismo formulario (036 o 037). Esto indica que ya no estás ejerciendo la actividad y evita que Hacienda te exija declaraciones trimestrales posteriores.
Riesgos y sanciones por facturar incorrectamente
No cumplir con las normativas puede acarrear graves sanciones por parte de Hacienda y la Seguridad Social:
- Sanciones económicas de Hacienda: Multas por no declarar IVA e IRPF. La multa por facturar sin ser autónomo puede ir desde 300€ hasta 3.000€, según el tiempo y el volumen de facturación. Estas sanciones dependen de la gravedad del incumplimiento y pueden incluir intereses de demora.
- Sanciones de la Seguridad Social: Si la actividad se considera habitual, pueden exigirte el pago de cuotas como autónomo desde el inicio de tu actividad (con efectos retroactivos), fijando la fecha en la que debiste darte de alta.
- Recargos por impago: Los recargos pueden alcanzar hasta el 20% sobre las cuotas adeudadas si pagas voluntariamente antes de que se te exija formalmente, o hasta un 35% si pagas fuera del plazo. Además, se suman intereses de demora, incrementando aún más la cantidad total a pagar.
- Pérdida del derecho a bonificaciones: Como la tarifa plana de autónomos, al no haberte dado de alta dentro del plazo.
- Reintegro de prestaciones: En caso de haber recibido el paro o algún subsidio, se te exigirá su reembolso.
Estar al tanto de las normativas evita estas penalizaciones y protege tus finanzas.
Alternativas legales para facturar sin ser autónomo
Si los trámites te parecen complejos o prefieres no gestionarlos directamente, existen opciones legales que pueden facilitarte el proceso:
- 1. Cooperativas de facturación (Cooperativas de Trabajo Asociado): Estas organizaciones emiten las facturas en tu nombre y gestionan los impuestos correspondientes. Actúas como empleado temporal de la cooperativa, lo que te exime de registrarte en el RETA. Sin embargo, debes saber que el Ministerio de Trabajo lleva años persiguiéndolas, y cada vez con más fuerza. La inseguridad que las rodea puede derivar en serios problemas con la Seguridad Social y sanciones.
- 2. Contratos temporales o mercantiles: Si trabajas para una empresa en proyectos puntuales, solicita un contrato temporal o mercantil. Así, puedes facturar sin darte de alta como autónomo, ya que la empresa te contratará bajo el Régimen General.
- 3. Plataformas digitales y ‘freelancer-as-a-service’: Utilizar estas plataformas para conseguir clientes o gestionar cobros no elimina la obligación de realizar el registro censal (Alta en Hacienda). Aunque la plataforma emita la factura en tu nombre (autofacturación), tú sigues siendo el sujeto pasivo de los impuestos. Operar en estos entornos digitales sin el alta correspondiente puede derivar en situaciones de «falso autónomo» o fraude fiscal, ya que el rastro digital facilita el cruce de datos por parte de la Administración.
Ambas opciones son ideales para quienes realizan actividades esporádicas y no desean gestionar los trámites fiscales por su cuenta, aunque siempre con precaución.
Errores comunes y qué evitar al facturar sin ser autónomo
Muchas veces se piensa que por no superar el SMI y facturar como persona física no hay riesgo, pero la realidad es que Hacienda y la Seguridad Social valoran también la frecuencia con la que generas facturas, la regularidad de la actividad y que la factura esté correctamente emitida. Por eso, al facturar sin estar dado de alta en el RETA, es fácil cometer errores que luego generan problemas legales o fiscales, como por ejemplo:
- No numerar correctamente las facturas: Emitirlas sin un orden secuencial dificulta mucho llevar un registro y puede acabar levantando sospechas.
- No aplicar impuestos cuando corresponda: Olvidar añadir el IVA o las retenciones de IRPF puede derivar en sanciones o ajustes posteriores.
- Usar cooperativas de facturación con frecuencia: Su uso recurrente puede interpretarse como actividad habitual, obligándote a darte de alta en el RETA.
- Emitir facturas de forma recurrente: Facturar con regularidad, aunque los ingresos sean bajos, puede considerarse actividad habitual, lo que implica registrarte como autónomo.
- No mantener el control sobre cada factura: No guardar copias o no organizar los documentos correctamente complica justificar tus ingresos ante Hacienda.
- Emitir una factura sin darte de alta en Hacienda: Toda factura debe tener respaldo fiscal, aunque sea por un día. Es un error grave pensar que no se necesita.
- Facturar con el NIF de otra persona: Es un delito de suplantación y fraude.
- Emitir recibos o “facturas falsas”: Cualquier documento no registrado oficialmente carece de validez ante Hacienda.
Preguntas frecuentes sobre facturar sin ser autónomo
1. ¿Es obligatorio declarar el IVA e IRPF al emitir facturas puntuales?
Sí, aunque no seas autónomo, debes declarar ambos impuestos para cumplir con las obligaciones fiscales. Si la actividad que realizas está sujeta a IVA, debes incluirlo en la factura, aunque no seas autónomo. No declarar el IVA puede acabar en sanciones.
2. ¿Qué pasa si supero el límite de ingresos permitido (SMI)?
Si superas los ingresos anuales equivalentes al SMI, la Seguridad Social podría exigir cuotas de autónomo retroactivas, además de posibles recargos por incumplimiento. En este caso, debes darte de alta como autónomo para evitar sanciones.
3. ¿Cuántas facturas puedo emitir?
No hay un límite legal exacto de facturas que puedas emitir. Lo importante es que la actividad sea puntual y no habitual. Emitir muchas facturas de manera regular puede considerarse actividad profesional habitual, lo que obligaría a darte de alta como autónomo.
4. ¿Qué pasa si repito facturas cada mes?
Emitir facturas cada mes puede interpretarse como actividad habitual, aunque los ingresos sean bajos. Esto implica que Hacienda y la Seguridad Social podrían exigirte darte de alta como autónomo, pagando cuotas y cumpliendo obligaciones de forma retroactiva.
5. ¿Puedo hacer una factura como particular?
Sí, emitir una factura como particular es lo mismo que no estar dado de alta como autónomo, así que puedes emitir facturas siempre que cumplas los requisitos y añadas todos los campos obligatorios.
6. ¿Qué se considera "actividad habitual"?
La normativa no aclara cuándo se entiende que una actividad es habitual. Sin embargo, la Seguridad Social valora la continuidad y la recurrencia de la actividad, independientemente del volumen de ingresos. Si una actividad se repite de forma constante en el tiempo, se considerará habitual.
7. ¿Puedo usar un programa de facturación si no soy autónomo?
Sí, puedes usar un programa de facturación aunque no estés dado de alta en el RETA; usar un software para facturas no te convierte automáticamente en autónomo. Estos programas son simplemente herramientas que te ayudan a crear facturas profesionales y rápidas mientras cumples con todos los requisitos. Te ayudarán a llevar un registro ordenado, personalizar facturas y conservar copias digitales.
Facturar sin ser autónomo en España es posible, siempre que cumplas con las normativas fiscales y respetes los límites de ingresos establecidos. Para resolver dudas específicas y garantizar el cumplimiento de la normativa, consulta siempre con un asesor fiscal. Con planificación y organización, puedes evitar problemas legales y gestionar tus ingresos de manera efectiva.