La complejidad que ofrece el derecho sucesorio civil ha de añadirse la que contiene la normativa tributaria y administrativa en esta materia. Es por ello que se hace necesario un análisis del conjunto de todas estas normas a fin de ofrecer una visión armónica que permita a los sucesores (y al funcionario que deben aplicarlas) conocer cuál es su posición ante una sucesión de derechos y obligaciones tributarias.
Introducción a la Sucesión de Obligaciones Tributarias
La regulación de los sucesores de las personas físicas en la Ley 58/2003, de 17 de diciembre, General Tributaria (en adelante LGT) y en su posterior desarrollo reglamentario introdujo importantes novedades en relación a la derogada Ley 230/1963, de 28 de diciembre, General Tributaria.
Dado su carácter general, podemos resaltar tres de estas novedades:
- La primera consiste en un mayor rigor en cuanto a la inserción sistemática de la materia en la propia norma, pues, mientras que en la derogada Ley 230/1963 los sucesores estaban regulados en el capítulo relativo a las infracciones y sanciones, en la nueva Ley se encuentran en el capítulo de los obligados tributarios.
- La segunda radica en una mayor preocupación por el respeto a la normativa civil base de toda esta materia.
- La tercera estriba en el hecho de que en la nueva Ley (y sobre todo, en su desarrollo reglamentario), se ha pretendido observar, en la medida de lo posible, el marco establecido en la Ley 30/1992, de 26 de noviembre, de Régimen Jurídico de las Administraciones Públicas y del Procedimiento Administrativo Común (en adelante LRJAPPAC).
Debe aclararse que los sucesores de personas físicas que vamos a analizar son aquellos que suceden a un sujeto fallecido, ya que la posibilidad en nuestro Derecho Tributario de que pueda sucederse a personas físicas vivas es bastante limitada y condicionada a su previa autorización legal, puesto que el artículo 18 de la LGT declara la indisponibilidad del crédito tributario salvo que la ley establezca otra cosa.
Regulación en la Ley General Tributaria (LGT)
La regulación de los sucesores de las personas físicas en la LGT está en el artículo 39, que establece lo siguiente:
- 1. A la muerte de los obligados tributarios, las obligaciones tributarias pendientes se transmitirán a los herederos, sin perjuicio de lo que establece la legislación civil en cuanto a la adquisición de la herencia. Las referidas obligaciones tributarias se transmitirán a los legatarios en las mismas condiciones que las establecidas para los herederos cuando la herencia se distribuya a través de legados y en los supuestos en que se instituyan legados de parte alícuota. En ningún caso se transmitirán las sanciones. Tampoco se transmitirá la obligación del responsable salvo que se hubiera notificado el acuerdo de derivación de responsabilidad antes del fallecimiento.
- 2. No impedirá la transmisión a los sucesores de las obligaciones tributarias devengadas el hecho de que a la fecha de la muerte del causante la deuda tributaria no estuviera liquidada, en cuyo caso las actuaciones se entenderán con cualquiera de ellos, debiéndose notificar la liquidación que resulte de dichas actuaciones a todos los interesados que consten en el expediente.
- 3. Mientras la herencia se encuentre yacente, el cumplimiento de las obligaciones tributarias del causante corresponderá al representante de la herencia yacente. Las actuaciones administrativas que tengan por objeto la cuantificación, determinación y liquidación de las obligaciones tributarias del causante deberán realizarse o continuarse con el representante de la herencia yacente. Si al término del procedimiento no se conocieran los herederos, las liquidaciones se realizarán a nombre de la herencia yacente. Las obligaciones tributarias a que se refiere el párrafo anterior y las que fueran transmisibles por causa de muerte podrán satisfacerse con cargo a los bienes de la herencia yacente.
Sucesores Tributarios: Herederos y Legatarios
Lo primero que se observa de la lectura del apartado 1 del artículo 39 es que son sucesores tributarios los herederos. En la antigua Ley los sucesores eran los herederos y los legatarios (art. 89.3), con los problemas de concordancia con la normativa civil que ello conllevaba dada la limitación de responsabilidad de los legatarios que esta impone en relación a las deudas del causante.
La consideración exclusiva de sucesores, en principio, a los herederos supone que se respeten las líneas esenciales de la normativa civil, concretadas en el artículo 660 del Código Civil (en adelante CC), que considera heredero el que sucede a título universal y legatario al que sucede a título particular.
Heredar a título universal implica, como señala la doctrina civilista, que se ocupe la posición jurídica que tenía el causante en todas sus relaciones jurídicas, incluidas, evidentemente, las tributarias, lo que supone que se asuman los derechos y obligaciones de esta naturaleza que le correspondieran a aquél. El artículo 661 CC señala que el heredero sucede al difunto "en todos sus derechos y obligaciones".
Jurisprudencia Relevante
El Tribunal Supremo, en Sentencia de fecha 29 de noviembre de 2005, ha afianzado la doctrina de que la transmisión hereditaria de las obligaciones tributarias ha de regirse por lo dispuesto en la legislación civil. También en esta misma Sentencia se ha señalado, sin ningún género de dudas, que los herederos del obligado tributario se subrogan en la posición que tenía éste en virtud de las normas que regulan la sucesión hereditaria civil. Esta doctrina es acorde con la nueva LGT, lo que viene a confirmar la adecuada inserción de la nueva Ley en el conjunto del ordenamiento jurídico, con su pretensión de respeto a la normativa civil en la materia.
Ya con anterioridad, el Tribunal Económico-Administrativo Central, en Resolución de fecha 11 de febrero de 2004, había señalado que en la sucesión universal, todas las obligaciones del causante nacidas y no extinguidas, liquidadas o no, con excepción de las sanciones, se transmitían a los herederos junto con el resto de su patrimonio, viniendo determinada la posición jurídica del heredero por las normas de Derecho Civil.
Extinción de Deudas y Derechos Heredados
El artículo 659 CC preceptúa que la herencia comprende los bienes, derechos y las obligaciones que no se extingan con la muerte. En consecuencia, la herencia que recibirá el heredero comprenderá también todos los derechos y obligaciones de naturaleza tributaria que le pudieran corresponder al difunto en el momento del fallecimiento, siempre que tales derechos y obligaciones no se extingan por causa de su muerte.
En este sentido, el artículo 59 de la LGT para la deuda tributaria señala que esta solo se extingue por pago, prescripción, compensación o condonación, por los medios previstos en la normativa aduanera y por los demás medios previstos en las leyes; es decir, no se extingue por la muerte del obligado tributario.
Por otra parte, el artículo 14.5 del Reglamento general de desarrollo de la Ley 58/2003, de 17 de diciembre, General Tributaria, en materia de revisión en vía administrativa, también viene a establecer que determinados derechos tributarios tampoco se extinguen con la muerte, puesto que permite a los sucesores recibir las devoluciones de ingresos indebidos que debieron corresponder a sus causantes, aunque para ello se atenderá a la normativa específica que será la que determinará quiénes son los sujetos legitimados para obtener la devolución y la cuantía que a cada uno corresponda, suponiendo este último inciso una nueva remisión a la ley civil. En esta misma línea se ha manifestado el artículo 131.3 del Reglamento General de las actuaciones y los procedimientos de gestión e inspección tributaria y de desarrollo de las normas comunes de los procedimientos de aplicación de los tributos (en adelante RGAT), en relación al procedimiento para la ejecución de las devoluciones tributarias.
Nacimiento y Transmisión de Obligaciones Tributarias
El artículo 39.1 de la LGT exige que las deudas tributarias estén pendientes; es decir, hayan nacido previamente al fallecimiento del causante. Es importante determinar cuándo nacen las obligaciones tributarias para saber si es posible que en el ordenamiento jurídico-tributario nazcan para una persona obligaciones tributarias después de su fallecimiento.
Obligaciones Tributarias Principales
Para las obligaciones tributarias principales, es decir, las que tienen por objeto el pago de cuotas tributarias, la realización del hecho imponible es lo que configura su nacimiento, por lo que, puesto que debe realizarse una acción, ello exige que materialmente tenga que hacerla una persona viva. En definitiva, es imposible que a un sucesor se le pueda transmitir una obligación tributaria principal que hubiera nacido para su causante después de su muerte.
El nacimiento de la obligación tributaria no significa que necesariamente tenga que estar concretada, pues dicha concreción puede resultar de la autoliquidación que presenten posteriormente los sucesores (o la herencia yacente) o deducirse de la actuación de la Administración tributaria.
Obligaciones Tributarias de Realizar Pagos a Cuenta
En lo referente a las obligaciones tributarias de realizar pagos a cuenta, el nacimiento de la obligación no viene expresamente especificado en la LGT. No obstante, el artículo 37 distingue entre obligado a realizar pagos fraccionados, el retenedor y el obligado a practicar ingresos a cuenta.
- Obligado a realizar pagos fraccionados: Es aquel a quien la ley de cada tributo impone la obligación de ingresar cantidades a cuenta de la obligación tributaria principal con anterioridad a que esta resulte exigible. Dado que la obligación tributaria principal solo puede nacer antes del fallecimiento, las obligaciones de realizar pagos fraccionados pendientes que sean transmisibles a los sucesores solo podrán ser aquellas que existan también antes de la muerte de su causante.
- Retenedor: Es la persona o entidad a quien la ley de cada tributo impone la obligación de detraer e ingresar en la Administración tributaria, con ocasión de los pagos que deba realizar a otros obligados tributarios, una parte de su importe a cuenta del tributo que corresponda a estos. Desde que muere, no podrán nacer nuevos compromisos de pago distintos de los que existían con anterioridad a su fallecimiento; luego, desde ese momento no puede nacer para él (ni transmitirse a sus sucesores) nuevas obligaciones de retener.
- Obligado a practicar ingresos a cuenta: Es aquel que satisface rentas en especie o dinerarias y a quien la ley impone la obligación de realizar ingresos a cuenta de cualquier tributo. Ya que el presupuesto de hecho de la obligación es la satisfacción de rentas, desde el momento que muere, no podrán surgir nuevos compromisos de satisfacción de las mismas distintos de los que existían con anterioridad a su fallecimiento.
Obligaciones Tributarias entre Particulares
Para las obligaciones tributarias entre particulares resultantes del tributo, la LGT tampoco señala expresamente cuándo nace la obligación. El artículo 38 de dicha ley distingue entre obligado a repercutir, obligado a soportar la repercusión, obligado a soportar la retención y obligado a soportar los ingresos a cuenta.
- Obligado a repercutir: La persona que, conforme a la ley, debe repercutir la cuota tributaria a otras que, básicamente, coincidirá con aquel que realiza las operaciones gravadas. El fallecido solo podrá hacer dichas operaciones hasta su muerte, por lo que tampoco cabe en este caso la transmisión de obligaciones de repercusión para el sucesor después de la defunción del causante.
- Obligado a soportar la repercusión: Aquel a quien se deba repercutir. Una persona fallecida no puede ser destinatario de nuevas prestaciones (en todo caso lo será la herencia yacente o el sucesor), tampoco es posible el nacimiento de la obligación de soportar la repercusión para el causante después de la muerte.
- Obligado a soportar la retención: La persona sobre la que el retenedor deba practicar la retención. El fallecimiento del sujeto hace comprensible que no deba recibir más cobros que a los que tuviera derecho con anterioridad a su muerte, por lo que tampoco en este caso será posible el nacimiento de la obligación de soportar la retención tras este suceso.
- Obligado a soportar los ingresos a cuenta: Desde el óbito el causante no adquirirá nuevos derechos a recibir rentas dinerarias o en especie, transcurrido este acontecimiento no nacerá nueva obligación de soportar ingresos a cuenta.
Obligaciones Tributarias Accesorias
El artículo 25 de la LGT las define como aquellas, distintas de las mencionadas anteriormente, consistentes en prestaciones pecuniarias que se deben satisfacer a la Administración tributaria, cuya exigencia se impone en relación con otra obligación tributaria. Al ser dependientes de las otras obligaciones anteriores, en la medida en la que ninguna de ellas (según se ha visto) pueden nacer después de la muerte del causante, estas tampoco. Cuestión distinta es cuando se cuantifican dichas obligaciones, puesto que dicha cuantificación sí podrá realizarse con posterioridad.
¿LAS DEUDAS SE HEREDAN?
El Impuesto sobre la Renta de las Personas Físicas (IRPF) del Fallecido
Cuando una persona fallece, sus obligaciones tributarias no desaparecen. Los herederos deben asumir, por ejemplo, la presentación de la declaración de IRPF del fallecido al año siguiente de su muerte, durante la campaña de la Renta, como si fuera un contribuyente más.
La muerte de un contribuyente no le libera de las obligaciones tributarias con Hacienda. Los fallecidos deben presentar su declaración en la modalidad individual, ya sea vía Web o presencial, durante la campaña de la Renta, y la Agencia Tributaria endosa este trámite a los herederos legales.
Aspectos Clave de la Declaración del IRPF del Fallecido
- La principal particularidad es que el periodo impositivo se devengará en el momento del fallecimiento desde el 1 de enero, con lo que su ejercicio fiscal para el finado será inferior a un año natural.
- Como cualquier contribuyente, a pesar de que el cálculo de liquidación favorece las posibilidades para que salga a devolver, le podrá salir a pagar o a ingresar.
- Desde Hacienda recuerdan en su manual de IRPF que las rentas pendientes de cobrar que tenga el fallecido también deberán integrarse en la base imponible de la declaración de este año.
- Si sale a pagar la declaración del fallecido, será una deuda que deberá liquidar los herederos por los procedimientos habituales con los que se paga a Hacienda.
- En caso de que salga a devolver, la familia o herederos ganan un derecho de crédito de la devolución del IRPF del fallecido. Para tramitar la devolución, la Agencia Tributaria facilita el modelo H-100, que es la solicitud formal de pago de devolución a herederos.
- En la tramitación se exige a los beneficiarios, para importes inferiores o iguales a 2.000 euros, el certificado de defunción, libro de familia y certificado de Últimas Voluntades.
- Los expertos fiscales recuerdan que los herederos también tienen derecho a indemnizaciones por despido que no se hayan cobrado y quede diferido el pago al FOGASA, siempre que no estén exentas (solo para cantidades superiores a 180.000 euros).
- Actualmente, están sujetos a esta obligación aquellos contribuyentes cuyos ingresos hayan alcanzado o superado los 22.000 euros. Por ejemplo, si el fallecido recibía una pensión cuyo importe bruto anual superaba esa cifra, debía presentar declaración, y esta responsabilidad recae ahora en sus herederos. No cumplir con este trámite puede derivar en la transmisión de las obligaciones tributarias pendientes a los herederos, además de posibles sanciones por incumplimiento.
Cómo Presentar la Declaración del Fallecido
- La Renta del fallecido debe presentarse siempre de forma individual. Por ejemplo, si en un núcleo familiar formado por un matrimonio y dos hijos menores fallece el padre, se deberá presentar la declaración individual del fallecido.
- Si el fallecido estaba casado, pero sin hijos o con hijos ya independizados, su declaración deberá hacerse de manera individual.
- Si la declaración resulta a pagar, la deuda tributaria será responsabilidad de los herederos.
- Si la declaración resulta a devolver, los herederos podrán solicitar el reintegro de la cantidad correspondiente, presentando una solicitud de pago de devolución.
- Por otro lado, los herederos solo tributarán por los rendimientos generados por los bienes heredados a partir del fallecimiento. Por ejemplo, si se hereda una vivienda alquilada, los alquileres percibidos desde la fecha del deceso deberán declararse en la Renta de los herederos.
La Herencia Yacente y la Responsabilidad de los Herederos
Cuando una persona fallece, las obligaciones tributarias pendientes se transmiten a sus herederos, quienes deben asumirlas conforme a lo establecido en la legislación civil. En estos casos, la ley establece que sus herederos se convierten en responsables fiscales.
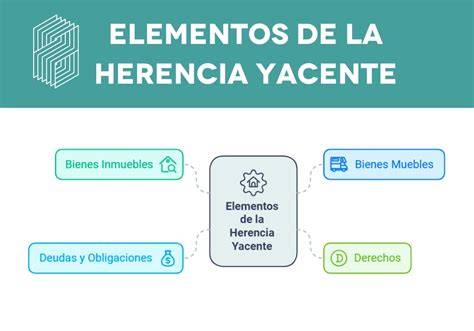
Mientras la herencia se encuentra yacente, es decir, cuando aún no ha sido aceptada por los herederos, el cumplimiento de las obligaciones tributarias del causante recae sobre el representante de la herencia yacente, quien actúa como obligado tributario. Las obligaciones tributarias del causante se gestionan a través de este representante, y las liquidaciones se realizan a nombre de la herencia yacente.
Responsabilidad de los Herederos
La responsabilidad de los herederos en cuanto a las deudas tributarias del causante puede ser solidaria, especialmente cuando hay varios herederos. Los herederos asumen la responsabilidad de las obligaciones tributarias del causante de manera universal, respondiendo con todos sus bienes presentes y futuros si aceptan la herencia pura y simplemente.
Alternativamente, pueden aceptar la herencia a beneficio de inventario, limitando su responsabilidad al valor de la parte de la herencia que les corresponda. En este caso, los herederos solo responden hasta el valor de los bienes que han recibido de la herencia, no con su patrimonio personal. En caso de que un heredero acepte la herencia a beneficio de inventario, la deuda resultante de la liquidación practicada puede ser objeto de división, siempre que se cumplan ciertos requisitos, como la proporción de participación en la herencia.
Sanciones Tributarias
Las sanciones impuestas al causante por infracciones tributarias no se transmiten a los herederos, ya que se respeta el principio de personalidad de la pena. Las sanciones tributarias impuestas al causante se extinguen con su fallecimiento y no se transmiten a los herederos.
Procedimiento de Recaudación
La Administración tributaria debe seguir un procedimiento específico para exigir el pago de deudas tributarias a los herederos. Primero, debe constatar el fallecimiento del obligado tributario y notificar a los herederos el requerimiento de pago de las deudas tributarias y costas pendientes. Si la deuda no se paga en el plazo voluntario, se puede iniciar la vía de apremio.
El procedimiento de recaudación se inicia con la actuación de oficio por parte de la Administración. Durante la tramitación y terminación:
- Cuando el heredero alegue haber hecho uso del derecho a deliberar, se suspenderá el procedimiento de recaudación hasta que transcurra el plazo concedido para ello, durante el cual podrá solicitar de la Administración tributaria la relación de las deudas tributarias pendientes del causante, con efectos meramente informativos.
- Mientras la herencia se encuentre yacente, el procedimiento de recaudación de las deudas tributarias pendientes podrá continuar dirigiéndose contra sus bienes y derechos, a cuyo efecto se deberán entender las actuaciones con quien ostente su administración o representación.
- Asimismo, disuelta y liquidada una fundación, el procedimiento de recaudación continuará con los destinatarios de sus bienes y derechos.
Para la Reposición, el plazo es de un mes. Para la Reclamación Económico-administrativa, el plazo es de un mes desde el día siguiente al de la notificación del acto impugnado o a aquel en que se pueda entender resuelto el procedimiento o el recurso de reposición previo.
Deducciones y Cargas en el Impuesto sobre Sucesiones
Cuando se recibe una herencia, no solo se adquieren bienes y derechos, sino que también surgen obligaciones fiscales que pueden afectar significativamente la carga tributaria del heredero. Gestionar una herencia no solo implica recibir bienes, sino también afrontar obligaciones fiscales.
Las cargas y gravámenes son aquellos conceptos que afectan al valor de los bienes heredados, reduciendo su capital. Según el artículo 12 de la Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones (LISD) y su Reglamento, solo son deducibles aquellas cargas de naturaleza perpetua, temporal o redimible que estén directamente establecidas sobre los bienes y que supongan una disminución real de su valor.
Las deudas del fallecido pueden deducirse siempre que cumplan con ciertos requisitos formales. La normativa permite deducir ciertos gastos derivados de la gestión de la herencia. La correcta aplicación de las deducciones en una herencia puede generar un impacto significativo en la carga fiscal de los herederos. Es fundamental conocer la normativa y recopilar la documentación necesaria para justificar cualquier deducción.
tags: #funeraria #trimestral #hacienda