El Modelo 111 es la declaración trimestral de retenciones e ingresos a cuenta del Impuesto sobre la Renta de las Personas Físicas (IRPF). Es un “pago a cuenta” que realizan los autónomos y las empresas a la Agencia Tributaria (Hacienda) cada tres meses, sobre el dinero que retienen a sus trabajadores en la nómina o a otros autónomos en sus facturas.
Este modelo debe presentarse ante la Agencia Tributaria Española cuando se realizan pagos a profesionales, trabajadores o artistas y se les practican retenciones. Cumplir con los requerimientos de Hacienda, presentando todos los datos requeridos y pagando a tiempo los impuestos necesarios, es uno de los principales desafíos para empresarios y autónomos.
¿Quién está obligado a presentar el Modelo 111?
El Modelo 111 debe ser presentado por todas las personas y entidades que estén obligadas a retener o ingresar a cuenta sobre determinadas rentas, de acuerdo con lo establecido en la normativa fiscal (Reglamento del IRPF). Están obligados a presentar el Modelo 111:
- Empresas que paguen nóminas a trabajadores por cuenta ajena. Por ejemplo, si una empresa tiene empleados, al pagar los sueldos mensuales retiene un porcentaje del salario en concepto de IRPF. Esa cantidad es la que debe declarar e ingresar a favor de la AEAT mediante el Modelo 111.
- Autónomos que contraten a profesionales y les practiquen retenciones en sus facturas.
- Empresas que paguen a administradores o consejeros.
- Cualquier entidad que realice pagos con retención a cuenta del IRPF.
Hay determinados casos en los que se aplican también retenciones y deben declararse en el Modelo 111, aunque de manera menos habitual. Es fundamental tener claro que, en todo caso, se trata de importes que se descuentan e ingresan como pago a cuenta del IRPF.
Presentación del Modelo 111 sin retenciones (cuota cero)
Presentar el Modelo 111 sin retenciones, es decir, aunque el resultado sea una cuota cero, es obligatorio en algunos casos. Incluso si en un trimestre no se han realizado retenciones, es obligatorio presentar el modelo con resultado negativo.
Cuando el trabajador descargue sus datos fiscales, verá que no hay información sobre lo que ha cobrado si no se presenta. La normativa indica que “el retenedor u obligado a ingresar a cuenta presentará declaración negativa cuando, a pesar de haber satisfecho rentas sometidas a retención o ingreso a cuenta, no hubiera procedido, por razón de su cuantía, la práctica de retención o ingreso a cuenta alguno”. El Modelo 111, al igual que el Modelo 190, es utilizado por la AEAT para conocer las retribuciones de los trabajadores, no pudiendo saberlas, por tanto, si no se presenta el documento que las indica.
La presentación del Modelo 111 no es obligatoria en el caso de que no se tengan personas empleadas o no se hayan recibido facturas con retención de IRPF durante un trimestre.
Información que incluye el Modelo 111
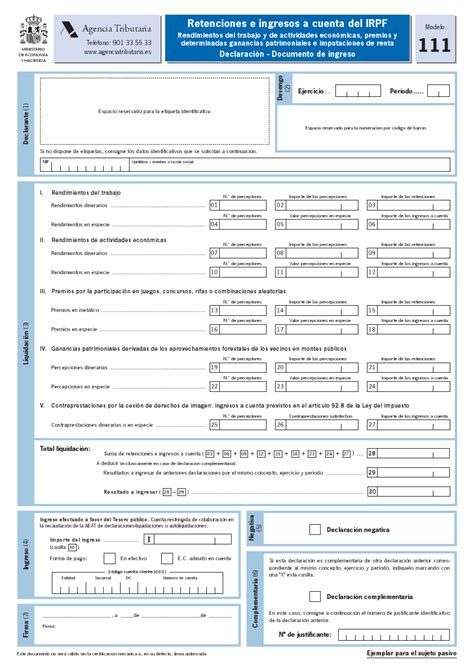
El Modelo 111 incluye la siguiente información detallada sobre las retenciones e ingresos a cuenta practicados:
- Rendimientos del trabajo: Pagos a empleados con retención de IRPF. Esta es la categoría más común.
- Rendimientos de actividades económicas/profesionales: Pagos a profesionales autónomos por servicios profesionales con retención. Este apartado es para facturas de profesionales (autónomos) con retención.
- Premios y ganancias patrimoniales: Premios con retención obligatoria, como los obtenidos en rifas o concursos, y ganancias patrimoniales específicas sujetas a retención.
- Imputación de rentas: Otros conceptos sujetos a retención.
Para cada concepto, se informa del número de perceptores, la base de retención y el importe retenido. Aunque el tipo de retención sea 0% (si se aplica exención o tarifa reducida), estos rendimientos deben incluirse.
Tutorial: presentar el modelo 111 paso a paso
Cómo rellenar y presentar el Modelo 111
Rellenar correctamente el Modelo 111 es imprescindible para cumplir con las obligaciones fiscales y evitar sanciones o recargos.
Pasos para la cumplimentación
- Acceso a la Sede Electrónica: Lo primero es acceder a la página oficial de la Agencia Tributaria y dirigirse a la sección correspondiente para presentar modelos.
- Datos identificativos: Se deben completar los datos identificativos de la empresa o del autónomo. En el apartado “Identificación” se introducirá el NIF del declarante y los apellidos y nombre o bien la razón social de la persona o entidad.
- Ejercicio y periodo: Se debe seleccionar el ejercicio fiscal (el año en curso o el correspondiente) y el periodo de la declaración. Para declaraciones trimestrales, los periodos son 1T (primer trimestre), 2T (segundo trimestre), 3T (tercer trimestre) y 4T (cuarto trimestre).
- Detalle de las percepciones y retenciones: Aquí se debe incluir la información relacionada con los perceptores (empleados o profesionales) y las cantidades retenidas.
Casillas clave del Modelo 111
En el Modelo 111 se encuentran diversas casillas para desglosar la información. Algunas de las más relevantes son:
- Rendimientos del trabajo:
- Casillas 02 y 08: Importe de las percepciones (suma de los sueldos brutos o las cantidades pagadas a los empleados, tanto si se les ha aplicado retención como si no).
- Casillas 03 y 09: Importe de las retenciones.
- Casillas 04 y 10: Número de perceptores (empleados a los que se les ha abonado salarios en el período).
- Casillas 05 y 11: Valor de las percepciones en especie.
- Casillas 06 y 12: Importe de los ingresos a cuenta.
- Premios y ganancias patrimoniales: Si se han otorgado premios sujetos a retención, se deben detallar el número de perceptores, el importe de las percepciones y las retenciones aplicadas.
- Total a ingresar:
- Casilla 28: Suma total de las retenciones e ingresos a cuenta a ingresar.
- Casilla 30: Resultado a ingresar en anteriores autoliquidaciones (por el mismo concepto, ejercicio y periodo).
- A la derecha del formulario, hay apartados para indicar si la declaración es negativa o complementaria.
Modalidades de presentación
La presentación del Modelo 111 se realiza, por lo general, de forma telemática a través de la Sede Electrónica de la Agencia Tributaria. Esta modalidad no solo es más rápida, sino que también evita errores y permite obtener una confirmación inmediata de la correcta presentación.
Otras formas de presentación incluyen:
- Presencial: Cumplimentando el documento, tras su descarga en la página web de la AEAT, y entregándolo en una de las entidades colaboradoras.
- Pago mediante domiciliación bancaria: En el número de cuenta proporcionado por la empresa y de la cual debe ser titular.
- Pago por transferencia bancaria: Únicamente para aquellas entidades que no son colaboradoras con la AEAT.
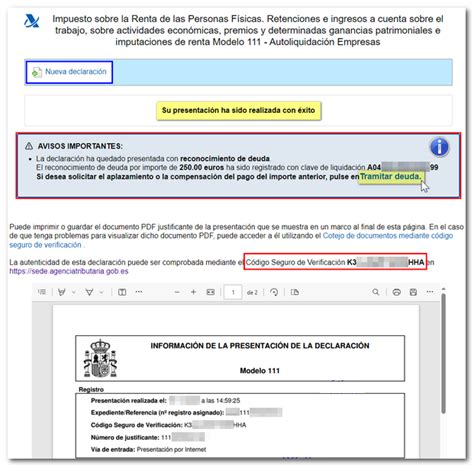
Al finalizar la presentación telemática, el sistema genera un justificante de presentación que se puede descargar. Desde la propia web de la Agencia Tributaria es posible consultar todas las declaraciones 111 que se hayan presentado con anterioridad.
Plazos de presentación del Modelo 111
El Modelo 111 se presenta, por lo general, de forma trimestral para la mayoría de los autónomos y empresas (principalmente pymes). Sin embargo, aquellas empresas que superen un volumen de facturación de 6 millones de euros anuales están obligadas a presentarlo de manera mensual.
Plazos trimestrales:
- Primer trimestre (enero - marzo): Hasta el 20 de abril.
- Segundo trimestre (abril - junio): Hasta el 20 de julio.
- Tercer trimestre (julio - septiembre): Hasta el 20 de octubre.
- Cuarto trimestre (octubre - diciembre): Hasta el 20 de enero del año siguiente.
Si el día 20 cae en sábado, domingo o festivo, el plazo se traslada al siguiente día hábil. Los plazos de presentación son cruciales para cumplir con la Agencia Tributaria y evitar posibles sanciones por presentación fuera de plazo.
Plazos mensuales (grandes empresas):
El plazo para realizar la presentación mensual es del día 1 al 20 del mes siguiente al que se refiere.
Errores comunes y cómo evitarlos
Al gestionar el Modelo 111, es crucial evitar ciertos fallos comunes que pueden generar requerimientos, liquidaciones complementarias y recargos por parte de la Agencia Tributaria:
- Declarar bases o retenciones mal sumadas: Un error en un solo dato puede invalidar toda la declaración.
- Confundir IRPF de autónomos con IVA: La retención de IRPF (7%, 15%) se aplica sobre la base imponible de la factura de un profesional, mientras que el IVA es un impuesto aparte que se suma.
- Presentar fuera de plazo: Las fechas son inamovibles (20 de abril, julio, octubre y enero, o el siguiente día hábil).
¿Qué hacer si hay errores en el modelo ya presentado?
Puede ocurrir que, tras la presentación del Modelo 111, se detecten datos incorrectos. En estos casos, se puede presentar una declaración complementaria para corregir la información. Es importante corregir cualquier error antes de que Hacienda realice un requerimiento, ya que en ese caso la sanción sería mayor.
Sanciones por no presentar o presentar fuera de plazo
El incumplimiento de los plazos para la presentación del Modelo 111 puede llevar a sanciones económicas y recargos por parte de la Agencia Tributaria. Es esencial estar al tanto de las fechas para evitar posibles multas que pueden aumentar considerablemente el importe a pagar. No es posible aplazar el importe de las retenciones del IRPF; la ley establece que deben pagarse en su totalidad en los plazos establecidos.
Las posibles consecuencias incluyen:
- Multa fija de 200€ por no presentar o presentar fuera de plazo.
- Multa proporcional del 1% al 2% de las bases de retención no declaradas (con un mínimo de 300€).
- Recargos por presentación fuera de plazo: del 5% al 20% según el retraso. Estos recargos se añaden automáticamente al importe que se debía pagar.
La cuantía de la sanción dependerá de si se presenta fuera de plazo pero de forma voluntaria antes de un requerimiento de Hacienda, o si se hace cuando Hacienda ya ha detectado la falta y exige su presentación. Las sanciones pueden ser leves, graves o muy graves, dependiendo de la infracción.
Si el retraso en la presentación del Modelo 111 supera los 12 meses, además del recargo del 20%, se añaden intereses de demora. Además, en casos graves o cuando se repite el incumplimiento, la Agencia Tributaria puede imponer sanciones económicas adicionales o incluso iniciar procesos de embargo de bienes o cuentas bancarias.
Relación con el Modelo 190: Resumen anual
Al finalizar el año, además de presentar el Modelo 111 del cuarto trimestre, también debe presentarse el Modelo 190. Este es el resumen anual de retenciones e ingresos a cuenta del IRPF y consolida toda la información de los cuatro trimestres del año.
Ambos documentos son declaraciones obligatorias para empresas y autónomos que realizan retenciones, pero se utilizan en contextos distintos, siendo el 111 trimestral/mensual y el 190 un resumen anual.
Herramientas de software para la gestión del Modelo 111
La gestión de modelos fiscales como el 111 puede ser compleja y consumir tiempo. Contar con un software de contabilidad online o un programa de nóminas y recursos humanos integral puede simplificar enormemente esta tarea. Estas soluciones pueden calcular automáticamente todas las retenciones practicadas durante el trimestre, sumar los importes y generar el modelo listo para presentar. Esto ayuda a ahorrar tiempo y evitar sanciones por errores o retrasos, mejorando la productividad de pymes y asesorías.
Otros modelos relacionados con la Renta
Si desea seguir aprendiendo sobre modelos tributarios, puede consultar información sobre otros modelos de la Renta y fiscales:
- Modelo 100 (Declaración de la Renta)
- Modelo 110 (Retenciones e ingresos a cuenta del IRPF - Pagos fraccionados)
- Modelo 115 (Retenciones por alquileres de inmuebles)
- Modelo 123 (Retenciones e ingresos a cuenta sobre determinadas rentas de capital mobiliario)
- Modelo 130 (Pago fraccionado IRPF - Estimación directa)
- Modelo 131 (Pago fraccionado IRPF - Estimación objetiva)
- Modelo 180 (Resumen anual retenciones e ingresos a cuenta sobre determinadas rentas de alquileres)
- Modelo 210 (IRPF no residentes)
- Modelo 216 (Impuesto sobre Sociedades - Retenciones e ingresos a cuenta por rentas de no residentes)
- Modelo 303 (Declaración trimestral de IVA)