El Impuesto sobre Actividades Económicas (IAE) es un tributo esencial en el sistema fiscal español. Comprender su naturaleza, cuándo y cómo se aplica, y si su pago es trimestral o anual, resulta fundamental para cualquier empresario o profesional que desarrolle una actividad económica en España.
Introducción al Impuesto sobre Actividades Económicas (IAE)
El IAE es un tributo de carácter directo y real que grava el ejercicio de actividades empresariales, profesionales o artísticas en territorio español, independientemente de si se realizan en un local determinado o no. Su regulación básica se encuentra recogida en los artículos 78 a 91 del Texto Refundido de la Ley Reguladora de las Haciendas Locales (TRLRHL).
Este impuesto entró en vigor el 1 de enero de 1992, sustituyendo a las antiguas Licencias Fiscales de Actividades Comerciales e Industriales y de Profesionales y Artistas, así como a los Impuestos Municipales sobre Radicación. Las tarifas y la instrucción del impuesto se regulan en el Real Decreto Legislativo 1175/1990 y el Real Decreto 1259/1991, mientras que el Real Decreto 243/1995, de 17 de febrero, contiene la regulación a efectos de gestión.
Hecho Imponible y Actividades Gravadas
El hecho imponible del IAE está constituido por el mero ejercicio, en territorio nacional, de actividades empresariales, profesionales o artísticas. Es irrelevante la habitualidad o no en el ejercicio de la actividad, así como la existencia o no de ánimo de lucro o incluso de beneficio. Una actividad se considera ejercida con carácter empresarial, profesional o artístico cuando supone la ordenación por cuenta propia de medios de producción y recursos humanos, o de uno de ambos, con la finalidad de intervenir en la producción o distribución de bienes o servicios.
Las actividades se clasifican en diferentes secciones:
- Actividades empresariales: Se clasifican en la sección 1ª de las tarifas del impuesto e incluyen actividades ganaderas de carácter independiente, mineras, industriales, comerciales y de servicios. No se consideran actividades agrícolas, ganaderas dependientes, forestales y pesqueras.
- Actividades profesionales: Son las clasificadas en la sección 2ª de las tarifas del impuesto y deben ser desarrolladas por personas físicas.
- Actividades artísticas: Clasificadas en la sección 3ª de las tarifas del impuesto, con independencia de que sean desarrolladas por personas físicas, jurídicas o entidades del artículo 35.4 de la LGT.
El ejercicio de las actividades gravadas se probará por cualquier medio admisible en Derecho, correspondiendo a la Administración Tributaria la carga de la prueba. Esto puede incluir declaraciones tributarias, actas de inspección, anuncios, datos de contabilidad o información de cámaras de comercio y colegios profesionales.
Exenciones del IAE: ¿Quién no está obligado a pagar?
Aunque el IAE es un impuesto obligatorio, existen una serie de exenciones que limitan considerablemente el número de sujetos pasivos obligados a su pago. Estas exenciones son de carácter obligatorio para todas las entidades locales:
- El Estado, las comunidades autónomas y las entidades locales, así como sus respectivos organismos autónomos.
- Los sujetos pasivos que inicien el ejercicio de su actividad en territorio español, durante los dos primeros periodos impositivos de este impuesto en que se desarrolle aquélla. Esta exención solo aplica a la creación de auténticas empresas nuevas.
- Las personas físicas, sean residentes o no residentes. Esto significa que los autónomos, aunque deben darse de alta en el IAE, no están obligados a pagarlo.
- Los sujetos pasivos del Impuesto sobre Sociedades (IS), las sociedades civiles y las entidades del artículo 35.4 de la LGT (como herencias yacentes o comunidades de bienes) que tengan un importe neto de la cifra de negocios inferior a 1.000.000 de euros.
- Para los contribuyentes por el Impuesto sobre la Renta de No Residentes (IRNR), la exención solo alcanzará a los que operen en España mediante establecimiento permanente, siempre que tengan un importe neto de la cifra de negocios inferior a 1.000.000 de euros. Sin embargo, las personas jurídicas y entidades no residentes que operen sin establecimiento permanente en España, no estarán exentas del IAE en ningún caso.
El importe neto de la cifra de negocios se determinará conforme a las reglas del artículo 191 del TRLSA y se referirá al conjunto de actividades económicas ejercidas por el sujeto pasivo dos años antes a la fecha del devengo del impuesto.
El IAE: ¿Trimestral o Anual? Devengo y Período Impositivo
Una de las preguntas clave en relación con el IAE es si su pago es trimestral o anual. La respuesta principal es que el IAE es un impuesto con un período impositivo anual, pero con particularidades en su cálculo en ciertos escenarios.
Periodo Impositivo y Devengo
El periodo impositivo del IAE coincide con el año natural. Esto significa que abarca desde el 1 de enero hasta el 31 de diciembre. El impuesto se devenga el primer día del período impositivo, es decir, el 1 de enero. Si la actividad se inicia en una fecha posterior, el devengo será el día de comienzo de la actividad, y el periodo impositivo abarcará desde ese día hasta el 31 de diciembre de ese año.
La fecha que limita el fin del periodo impositivo es siempre el 31 de diciembre, incluso si se produce un cese de actividad con anterioridad a dicha fecha.
Prorrata por Inicio de Actividad
Cuando se inicia una actividad en un día distinto al 1 de enero, las cuotas del IAE son prorrateables por trimestres completos, incluyendo aquel en que se inicie la actividad. Esto significa que el pago anual se ajusta en función del trimestre de inicio.
La siguiente tabla muestra cómo se aplica esta prorrata:
| Fecha de inicio de la actividad | Cuota a ingresar (%) |
|---|---|
| Entre 1 de enero y 31 de marzo | 100 |
| Entre 1 de abril y 30 de junio | 75 |
| Entre 1 de julio y 30 de septiembre | 50 |
| Entre 1 de octubre y 31 de diciembre | 25 |
Este prorrateo por trimestres al inicio de la actividad es el motivo por el cual, en la práctica, puede parecer que el cálculo se ajusta trimestralmente, pero siempre en referencia a la cuota anual.
IMPUESTO SOBRE EL VALOR AÑADIDO: PRORRATA GENERAL | | UPV
Prorrata por Cese de Actividad
En los supuestos de baja por cese en el ejercicio de la actividad, la cuota del IAE también es prorrateable por trimestres naturales, excluyéndose en todo caso aquél en que se produzca el cese. Sin embargo, a diferencia del alta, este prorrateo no se produce de forma automática. Es preciso que el sujeto pasivo solicite la devolución de la parte de la cuota que corresponda al trimestre o trimestres en que no se haya ejercido dicha actividad.
La prorrata por cese se aplica de la siguiente manera:
| Fecha de baja de la actividad | Cuota a ingresar (%) |
|---|---|
| Entre 1 de enero y 31 de marzo | 75 |
| Entre 1 de abril y 30 de junio | 50 |
| Entre 1 de julio y 30 de septiembre | 25 |
| Entre 1 de octubre y 31 de diciembre | 0 |
Plazo de Ingreso
El devengo del impuesto el 1 de enero determina el pago de la cuota del IAE. Si un sujeto pasivo está dado de alta en la matrícula del IAE a 1 de enero, la Administración competente girará el recibo correspondiente a ese año. El pago en período voluntario de las deudas de notificación colectiva y periódica que no tengan establecido otro plazo en sus normas reguladoras deberá efectuarse en el período comprendido entre el día 1 de septiembre y el 20 de noviembre o, si este no fuera hábil, hasta el inmediato hábil siguiente.
Cálculo de la Cuota Tributaria del IAE
La cuota tributaria del IAE se obtiene directamente de la aplicación de las tarifas del impuesto, recogidas en el Real Decreto Legislativo 1175/1990, y no a través de una base imponible o un tipo de gravamen como otros impuestos. La cuota final es el resultado de aplicar varios elementos:
1. Cuota de Tarifa
Las tarifas del impuesto contienen una relación exhaustiva de actividades gravadas, abarcando la mayoría de las actividades económicas. La cuota de tarifa se determina conforme a lo dispuesto en el grupo o epígrafe correspondiente, pudiendo ser una cantidad fija única, una escala de tramos, un porcentaje aplicable a una magnitud (por ejemplo, número de trabajadores, potencia instalada, superficie del local) o un sistema de producto.
Las cuotas de tarifa pueden clasificarse, según el territorio en que facultan para el ejercicio de la actividad, en:
- Cuotas mínimas municipales: Son las que aparecen señaladas en las tarifas como tales, sumando el elemento superficie de los locales.
- Cuotas provinciales y nacionales: Son aquellas que aparecen expresamente señaladas con dicha denominación en las tarifas.
Cuando una actividad tenga asignada más de una clase de cuotas (municipal, provincial o nacional), el sujeto pasivo podrá optar por el pago de cualquiera de ellas.
2. Coeficiente de Ponderación
Este coeficiente tiene un carácter obligatorio y se aplica sobre todas las cuotas (municipales, provinciales o nacionales). Su fin es incrementar las cuotas tomando como referencia el importe neto de la cifra de negocios obtenido por los sujetos pasivos dos años antes al devengo del impuesto. Se determina en función del importe neto de la cifra de negocios del sujeto pasivo, que corresponderá al conjunto de actividades económicas ejercidas por él.
3. Coeficiente Municipal de Situación
Los ayuntamientos tienen la potestad de establecer una escala de coeficientes que pondere la situación física del local dentro de cada término municipal, atendiendo a la categoría de la calle en que radique dicho local. La base sobre la que se aplica es la cuantía de las cuotas municipales incrementadas por la aplicación del coeficiente de ponderación. Este coeficiente no puede ser inferior a 0,4 ni superior a 3,8, y no podrá establecerse sobre cuotas provinciales, nacionales, o actividades sin local determinado.
4. Recargo Provincial
Las diputaciones provinciales pueden aprobar un recargo provincial sobre el IAE, que se aplicará al importe de las cuotas municipales mínimas, modificadas por el coeficiente de ponderación. El tipo impositivo de este recargo no podrá ser superior al 40%. Para su exigencia, es necesario un acuerdo de imposición y la aprobación de una ordenanza fiscal reguladora. Su gestión corresponde a la misma entidad que gestiona el IAE.
Gestión y Obligaciones Fiscales
Alta en el IAE: Modelos 036 y 037
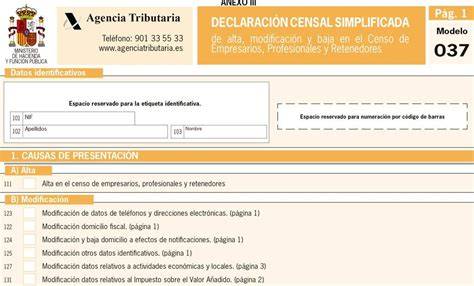
Para tramitar el alta en el IAE y registrarse en el Censo de Empresarios, Profesionales y Retenedores de la Agencia Tributaria, se utilizan los modelos 036 o 037. Las diferencias entre estos dos modelos radican principalmente en su nivel de complejidad y en quién puede utilizar cada uno, siendo el modelo 037 una versión simplificada del 036, para aquellos que cumplan ciertos requisitos. Es fundamental elegir el epígrafe del IAE correcto que se ajuste a la actividad que se va a realizar.
Obligaciones Fiscales tras el Alta
Una vez dado de alta en el IAE, se adquieren una serie de obligaciones fiscales ante Hacienda. Es crucial declarar todas las actividades que se desarrollen en territorio español, incluso si se realizan de forma ocasional, con la excepción de las actividades agrícolas, ganaderas dependientes, forestales y pesqueras. Se deben presentar declaraciones de alta al iniciar una nueva actividad, de variación al modificar datos o elementos tributarios, o de baja al cesar en la actividad.
Importancia del Epígrafe del IAE y CNAE
Un epígrafe del IAE es un código numérico que clasifica las actividades económicas en España a efectos fiscales. Elegir el epígrafe IAE incorrecto al darse de alta en Hacienda puede acarrear diversas consecuencias fiscales, administrativas y legales. El listado oficial de tarifas y epígrafes se encuentra en el Boletín Oficial del Estado (BOE).
Es importante destacar que la clasificación de actividades en la tarifa del IAE está inspirada en la Clasificación Nacional de Actividades Económicas (CNAE). Si se va a realizar más de una actividad económica o se van a ofrecer varios servicios, es necesario darse de alta en los diferentes epígrafes del IAE que correspondan.