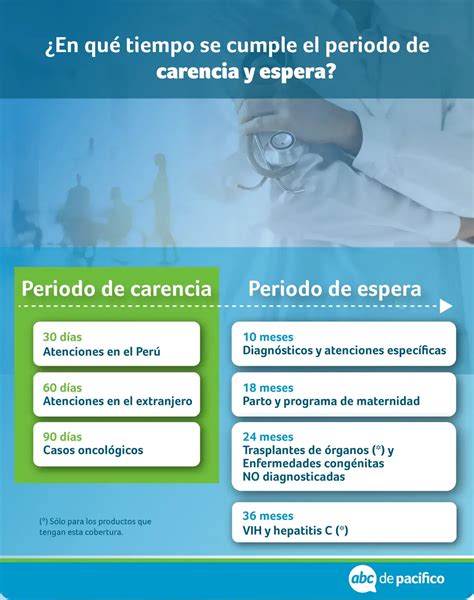
La carencia en un seguro médico se define como el periodo de tiempo que transcurre desde la contratación de la póliza hasta que el asegurado puede hacer uso de determinadas coberturas incluidas en el seguro. Este concepto es fundamental en la contratación de cualquier tipo de seguro, especialmente en las pólizas de salud, para evitar sorpresas desagradables.
El propósito principal de establecer un periodo de carencia es evitar que una persona contrate un seguro médico únicamente cuando ya sabe que necesita una prueba, una operación, un tratamiento o una asistencia médica programada de alto coste. Las carencias actúan como una garantía para las compañías aseguradoras, asegurándose de que el cliente no contrata el seguro para cubrir una necesidad puntual y cancelarlo una vez suplida, como por ejemplo, para evitar listas de espera quirúrgicas, cubrir un parto ya en curso o para la vigilancia de un embarazo.
Es importante destacar que la existencia de un periodo de carencia no significa que no puedas usar el seguro desde el primer día. Muchas prestaciones pueden ser utilizadas de inmediato, como lamédica básica y las urgencias vitales.
La norma general es que, para percibir determinadas prestaciones de la Seguridad Social, hay que cumplir ciertas condiciones, y de forma similar, en los seguros privados, se aplican periodos de espera. Un porcentaje elevado de personas desconoce desde cuándo comienzan a funcionar sus prestaciones sanitarias, por lo que es crucial tener claro este concepto.
Carencias Específicas en ASISA
En los seguros médicos de ASISA, muchas prestaciones que incluyen un periodo de carencia suelen tener un tiempo de espera de 6 meses. Sin embargo, es importante tener en cuenta que no todas las modalidades de seguro incluyen las mismas coberturas, y los periodos de carencia pueden variar significativamente según la prestación y la póliza contratada.
Las carencias más habituales en los seguros de salud, según la cobertura y la aseguradora, incluyen:
- Diagnóstico de alta tecnología: 3-6 meses
- Intervenciones quirúrgicas: 3-6 meses
- Hospitalización: 6-10 meses
- Parto: 8-10 meses
- Psicología: 6 meses
En el caso particular de ASISA, las pólizas estándar suelen incluir la cobertura de pediatría, que abarca consulta inicial, pruebas habituales y tratamiento básico. ASISA cuenta con un amplio cuadro médico en España.
Las carencias en ASISA varían por prestación. Las especializadas suelen tener 6 meses de espera en pólizas nuevas. Para la visita a profesionales de ciertas especialidades o la realización de tratamientos médicos específicos, debe transcurrir un tiempo determinado desde la fecha en que el seguro entra en vigor.
Eliminación de Carencias y Alternativas
En algunos casos, ASISA puede eliminar determinadas carencias. Esto suele ser posible si ya tenías un seguro médico anterior en otra compañía y puedes aportar documentación que acredite tu antigüedad, como el último recibo o un certificado de permanencia. Esta práctica es más habitual cuando se viene de otra aseguradora, en cuyo caso la nueva compañía puede eliminar las carencias, aunque la del parto a veces se mantiene.
Por ejemplo, si te cambias a Adeslas (otra aseguradora consultada en España), se eliminan todas las carencias excepto la del parto, que se mantiene en 8 meses. En cuanto a la póliza Adeslas Plena Plus, las carencias son de 3 meses para diagnóstico de alta tecnología, intervenciones quirúrgicas y tratamientos especiales; 8 meses para hospitalización y parto; y 6 meses para planificación familiar.
Un seguro sin carencia es aquel que no restringe ningún tipo de servicio o cobertura en un plazo estimado. Este tipo de seguro médico ofrece la mayor seguridad a los asegurados, ya que tendrías cobertura completa en todo momento. Si contratas desde cero, es más difícil encontrar un seguro médico sin carencias; sin embargo, es mucho más sencillo cuando se proviene de otra compañía.
Pediatría en ASISA
En las pólizas estándar de ASISA, la pediatría está incluida con los matices mencionados. Es fundamental recordar que, para acceder a los servicios, debes acudir a profesionales incluidos en el cuadro médico de ASISA. Puedes consultar la disponibilidad de profesionales y centros en su sitio web.
Existe una diferencia notable entre las pólizas básicas y las completas. La póliza básica suele tener un copago mayor y menos coberturas incluidas.
Promociones y Consideraciones Adicionales
ASISA, como compañía líder de Seguros de Salud en España, ofrece la posibilidad de asegurar la salud de las familias en condiciones ventajosas. Es importante estar atento a las promociones, ya que en ocasiones se ofrecen beneficios como la eliminación de carencias durante periodos específicos. Por ejemplo, entre enero y marzo de 2023, se ofrecía la posibilidad de no tener que preocuparse por las carencias (salvo el parto) al contratar el seguro de salud en esas fechas.
Preexistencias y Seguridad Social
Otro aspecto fundamental a considerar al contratar un seguro médico es la preexistencia. Se refiere a la existencia previa de una enfermedad ya diagnosticada antes de la contratación, o que por sus síntomas no puede pasar desapercibida. Por este motivo, es conveniente declararla en el cuestionario previo de salud para que la aseguradora pueda ofrecer la mejor cobertura posible y adaptarla a tu situación real.
En la Seguridad Social también existe un periodo mínimo de cotización para acceder a ciertas prestaciones. Por ejemplo, para la incapacidad temporal por enfermedad común se necesitan 180 días cotizados en los 5 años previos.
Encontrando el Mejor Seguro de Salud
La experiencia demuestra que el mejor seguro de salud se puede encontrar definiendo claramente las necesidades. Los pasos clave para ello son:
- Definir las coberturas necesarias: Considera si tienes hijos, si planeas un embarazo, o si necesitas cobertura dental o de psicología.
- Comparar entre compañías: Busca y compara carencias, cuadro médico y precio en diversas aseguradoras.
Tener un seguro de salud proporciona acceso a una buena calidad de vida, un amplio cuadro médico y coberturas para diversas eventualidades.