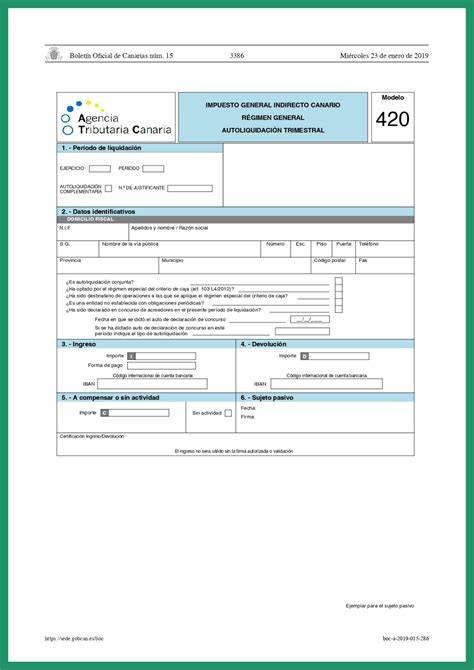
Si tienes un negocio en Canarias, seguramente ya sabes que en lugar del IVA aplicáis el Impuesto General Indirecto Canario (IGIC). Y si estás obligado a declarar este impuesto, entonces necesitas conocer al dedillo el Modelo 420. Este es el formulario oficial que utilizas para declarar el IGIC de forma periódica, siendo el equivalente canario al Modelo 303 del IVA que se usa en el resto de España.
Con este formulario declaras todas las operaciones que has realizado durante un trimestre (o mes, según tu volumen de facturación) y calculas cuánto IGIC debes pagar o si, por el contrario, te corresponde una devolución. El proceso es similar al del IVA: restas el IGIC que has soportado en tus compras al IGIC que has repercutido en tus ventas. La diferencia principal es que este formulario lo gestiona la Agencia Tributaria Canaria (ATC), no la estatal, y se adapta a las particularidades del régimen fiscal canario con sus tipos impositivos específicos.
Dominar este proceso no solo te evita problemas y sanciones, sino que también te permite aprovechar al máximo las ventajas del régimen fiscal canario. La digitalización ha simplificado mucho los trámites, pero mantenerte actualizado sobre cambios normativos y requisitos técnicos sigue siendo fundamental.
¿Quién debe presentar el Modelo 420 del IGIC?
No todos los empresarios canarios tienen la obligación de presentar este modelo. La normativa establece criterios específicos que determinan quién debe hacerlo y cuándo es obligatorio cumplir con esta declaración.
Empresarios y autónomos obligados a declarar
- Debes presentar el Modelo 420 si realizas actividades económicas en Canarias y tus operaciones están sujetas al IGIC. Esto incluye tanto si las operaciones están exentas como si no lo están.
- El criterio principal es el volumen de facturación. Si facturas más de 6.010,12 euros al año, estás obligado a presentar declaraciones trimestrales.
- Si superas los 100.000 euros anuales, tendrás que presentar declaraciones mensuales (utilizando el Modelo 410).
- También están obligadas las sociedades que desarrollen actividades económicas en las islas, independientemente de su volumen de facturación.
- Entidades no establecidas en Canarias que realicen operaciones sujetas al IGIC en Canarias (ejemplo: si envías tu producto a Lanzarote y asumes el transporte de allí, generas un hecho imponible y debes tributar por ello, aunque seas de fuera).
- Importadores de bienes en Canarias.
- Sujetos pasivos que realicen entregas de bienes o servicios sujetos y no exentos.
IESA | Fiscal - Modelo 420
Excepciones y casos especiales de exención
- Los profesionales que realizan exclusivamente operaciones exentas del IGIC y que no tienen derecho a deducción alguna pueden estar liberados de esta obligación.
- También quedan exentos aquellos que solo realizan operaciones no sujetas al impuesto o que están acogidos a regímenes especiales.
- Entidades que realicen exclusivamente operaciones exentas sin derecho a deducción (educativas, sanitarias, culturales, etc.).
- Empresas y autónomos sin operaciones sujetas al IGIC durante el período correspondiente.
Régimen Especial del Pequeño Empresario o Profesional (REPEP)
Si eres un pequeño empresario con facturación anual inferior a 30.000 euros y cumples ciertos requisitos, puedes acogerte al Régimen Especial del Pequeño Empresario o Profesional (REPEP). En este régimen quedas exento de presentar las declaraciones periódicas del IGIC, aunque debes presentar una declaración-resumen anual (Modelo 425). Es una ventaja importante para reducir la carga administrativa de los negocios más pequeños. Lo malo es que entonces no podrás deducirte el IGIC soportado.
Tipos impositivos del IGIC vs IVA peninsular
El sistema fiscal canario presenta diferencias importantes respecto al IVA peninsular, tanto en los tipos impositivos como en las operaciones gravadas. Conocer estas particularidades es fundamental para aplicar correctamente el IGIC en tu declaración.
Tipo general y tipos reducidos aplicables
Una de las grandes ventajas del sistema de IGIC canario es que los tipos impositivos son más bajos que el IVA peninsular. El tipo general del IGIC es del 7%, muy por debajo del 21% del IVA. Esto supone una ventaja competitiva importante para las empresas canarias. Actualmente, los tipos incluyen:
- Tipo cero (0%): medicamentos, libros, periódicos, productos de primera necesidad (leche, huevos, harinas…), transportes entre las islas, medicamentos veterinarios y ciertos equipos médicos destinados a suplir deficiencias físicas en animales.
- Tipo reducido (3%): productos industriales específicos, gafas, lentillas, colchones, algunos muebles, servicios veterinarios, transporte terrestre, reparación de vehículos, industrias papelera, química o maderera.
- Nuevo tipo reducido (5%): bebidas energéticas y refrescos con edulcorantes añadidos.
- Tipo general (7%): la mayoría de bienes y servicios, incluyendo artículos de caucho y plásticos que anteriormente estaban sujetos a tipos reducidos.
- Tipo incrementado (9,5% y 15%): productos de lujo, alcoholes, tabaco, joyería, perfumes, armamento, decoración y prendas de vestir. Determinadas entregas de vehículos para el transporte también se gravan con un 9,5%.
- Tipo especial (20%): este tipo solamente se aplica en algunos artículos muy concretos, como las apuestas y servicios de lujo exclusivos, y el tabaco es el producto con mayor gravamen en las islas.
Productos y servicios exentos de gravamen
Muchos sectores clave están exentos del IGIC: servicios financieros, seguros, educación, sanidad y actividades culturales. El sector turístico también obtiene tratamientos específicos por su impacto en la economía de las islas. Periódicos y revistas informativas, los libros y los alimentos naturales no manufacturados no tienen ningún tipo de gravamen en Canarias. Del mismo modo, las obras en las VPO, el transporte aéreo y los medicamentos tampoco son objeto de aplicación de IGIC alguno.
Casos especiales y operaciones intracomunitarias
- Las exportaciones a otros países de la UE están exentas de IGIC, igual que las exportaciones fuera de la Unión Europea.
- Las importaciones desde la UE sí tributan IGIC según los tipos correspondientes al producto importado.
- Las operaciones con el resto de España tienen un tratamiento especial. Cuando vendes productos desde Canarias a la península, Baleares o Ceuta y Melilla, se considera una exportación y está exenta de IGIC. Sin embargo, cuando compras productos del resto de España, se considera una importación y debes aplicar el IGIC correspondiente.
- También hay operaciones triangulares (cuando intervienes en una operación entre dos empresas de distintos territorios) que requieren un tratamiento específico en tu declaración del Modelo 420.
- Si tienes residencia fiscal en la península o Baleares y facturas a clientes (empresas o autónomos) en Canarias, tus facturas estarán exentas de IVA (IVA 0%). En cambio, si tu cliente es un particular, la factura llevará IVA como siempre. Respecto al IGIC no tienes que hacer nada, salvo que realices alguna operación que genere un hecho imponible allí.
- Si tu negocio está en Canarias, cuando emitas tus facturas tendrás que aplicar a todos tus clientes el IGIC que corresponda según tu actividad. Da lo mismo de dónde sea o dónde esté el cliente.
¿Cuándo se presenta el Modelo 420? Plazos y fechas
Los plazos son fundamentales para evitar sanciones y recargos. La Agencia Tributaria Canaria no perdona ningún retraso.
Declaraciones trimestrales
En caso de las declaraciones trimestrales, tienes 20 días naturales después del final de cada trimestre:
- Primer trimestre (enero-marzo): hasta el 20 de abril.
- Segundo trimestre (abril-junio): hasta el 20 de julio.
- Tercer trimestre (julio-septiembre): hasta el 20 de octubre.
- Cuarto trimestre (octubre-diciembre): hasta el 30 de enero del año siguiente, coincidiendo con el Resumen Anual (Modelo 425).
Declaraciones mensuales
Por otro lado, si facturas más de 100.000 euros al año, debes presentar declaraciones mensuales (Modelo 410). En este caso, el plazo es de 20 días naturales después del final de cada mes. Si bien esta obligación mensual puede parecer más pesada, en realidad te permite tener un mejor control de tu flujo de caja y evitar sorpresas al final del trimestre.
Consecuencias del incumplimiento de plazos
Presentar las declaraciones fuera de plazo tiene consecuencias económicas directas. Se aplican recargos automáticos que van del 5% al 20% según el tiempo de retraso, y pueden llegar hasta el 25% en casos graves. Los recargos por retraso son automáticos y progresivos:
- Menos de 3 meses: 5%
- Entre 3 y 6 meses: 10%
- Entre 6 y 12 meses: 15%
- Más de 12 meses: 20%
Además de recargos, se aplican intereses de demora desde el vencimiento hasta el pago efectivo. La Agencia puede imponer sanciones adicionales que pueden alcanzar hasta el 150% de la cuota dejada de ingresar.
Cómo cumplimentar el Modelo 420 paso a paso
Completar el Modelo 420 de forma correcta no es complicado si te tomas tu tiempo, sigues un orden lógico y tienes preparada toda la documentación.
Reúne toda la documentación necesaria
Antes de empezar, organiza todas las facturas emitidas y recibidas, documentos de importación, declaraciones aduaneras y cualquier otro documento que justifique tus operaciones del período.
Completa los datos identificativos
Introduce tu NIF, nombre o razón social y domicilio fiscal. Asegúrate de que coinciden exactamente con los datos del censo de empresarios. Indica también el período de declaración y marca si es complementaria.
Calcula el IGIC devengado
Separa tus ventas según el tipo impositivo aplicado (0%, 3%, 7%, 9,5%, 15%, 20%) y aplica el porcentaje correspondiente a cada base imponible para obtener la cuota devengada total. Esto significa que no basta con poner el total de ventas; hay que separar cuánto se vendió a cada tipo.
Determina el IGIC deducible
Suma todo el IGIC que has pagado en tus compras empresariales: mercaderías, gastos de funcionamiento e inversiones en inmovilizado que puedes deducir de la cuota devengada. Es crítico distinguir entre el IGIC soportado en operaciones interiores (compras a otros proveedores canarios) y el IGIC soportado en importaciones (el pagado en la aduana al traer mercancía de península o el extranjero, documentado en el DUA). Mezclar estos conceptos puede disparar una comprobación, ya que la ATC cruza los datos del Modelo 420 con los registros de aduanas.
Calcula el resultado final
Resta el IGIC deducible al IGIC devengado. La liquidación del IGIC puede tener 3 posibles resultados:
- Liquidación positiva: es cuando has repercutido más que lo que has soportado y, por tanto, te va a tocar pagar esta diferencia a la AEAT canaria. Si es positivo, tienes que ingresar esa cantidad.
- Liquidación cero: lo tienes todo perfectamente ajustado y no tienes que hacer nada.
- Liquidación negativa: es cuando has soportado más de lo repercutido. En este caso, la ATC debería devolverte el importe.
Si el resultado es negativo, el importe se consigna en la casilla "A compensar" para restar en los siguientes trimestres. Solo en el modelo del 4T (enero) se puede marcar la opción de "Devolución" para recuperar el saldo a favor acumulado durante el año. Es decir, durante el primer, segundo y tercer trimestre, un resultado negativo se compensa con el resultado de la próxima declaración. La sección de Devolución se completa solo cuando realizas la última declaración del año y el resultado es negativo.
Ejemplo de cálculo de IGIC
Imagínate que tienes una tienda en Las Palmas y durante el primer trimestre has facturado 30.000 euros al tipo general del 7%.
Tu IGIC devengado sería: 30.000 € × 7% = 2.100 €
Durante el mismo período, has pagado 1.200 euros de IGIC en tus compras de mercaderías y gastos.
El resultado sería: 2.100 € - 1.200 € = 900 € a ingresar
Esta cantidad la tendrías que pagar antes del 20 de abril para evitar recargos.
Si en otro trimestre, el IGIC repercutido fuera de 500 € y el IGIC soportado de 800 €, el resultado sería -300 €. Este importe de 300 € se consignaría en la casilla "A compensar" para el siguiente trimestre.
Cómo se presenta el Modelo 420 ante la Agencia Tributaria Canaria
La presentación del Modelo 420 se ha digitalizado casi por completo. La vía prioritaria y obligatoria para la mayoría es a través de la Sede Electrónica del Gobierno de Canarias. La ATC pone a disposición de los contribuyentes un software o especificaciones para desarrolladores que facilita la generación del fichero de declaración. Este programa valida lógicamente los datos antes del envío, reduciendo drásticamente los errores formales.
Vías de presentación
- Online: a través de la web de la AEAT canaria. Es la vía obligatoria para la mayoría de empresarios y autónomos.
- Presencial: solamente se permite en casos muy concretos y excepcionales, previa autorización por imposibilidad técnica acreditada, o para personas físicas que no estén obligadas a utilizar medios electrónicos (personas mayores, personas sin acceso digital o con certificado de exclusión). La presentación de forma presencial tiene que realizarse en la delegación de Hacienda que te corresponda previa cita.
Documentación necesaria para la presentación presencial (si aplica)
- El Modelo 420 en papel (lo puedes imprimir o te lo dan allí).
- DNI o certificado digital actualizado.
- Justificantes de ingresos/gastos (facturas, extractos bancarios) si te lo solicitan.
Pago del Modelo 420
Para el pago, puedes usar domiciliación bancaria (lo más cómodo), transferencia o entidades colaboradoras. La domiciliación bancaria te garantiza cumplir siempre los plazos, pero tiene un plazo límite más corto que la presentación general (habitualmente hasta el día 15 del mes de presentación, cinco días antes del cierre).
Si no se domicilia, se debe realizar el pago mediante NRC (Número de Referencia Completo). El contribuyente debe acceder a su banca electrónica, seleccionar la opción de pago de impuestos de Canarias, introducir los datos de la liquidación (Modelo 420, ejercicio, periodo, importe) y obtener el código NRC que el banco genera como prueba de pago. Posteriormente, debe volver a la Sede Electrónica e introducir ese NRC para finalizar la presentación. Es crucial guardar el justificante de pago y de presentación (el PDF con el sello de registro de entrada).
En caso de no poder pagar la totalidad de la deuda tributaria en el momento, se puede solicitar un aplazamiento o fraccionamiento a través de la misma sede, aunque esto conlleva intereses de demora.
IESA | Fiscal - Modelo 420
Errores frecuentes que debes evitar al presentar tu declaración
Uno de los errores más comunes son los errores en el NIF o en la razón social. Siempre verifica que coinciden exactamente con el censo. Los cambios de domicilio no comunicados pueden generar problemas de notificación que deriven en sanciones.
También es importante prestar atención a:
- Errores aritméticos: para evitarlos, es recomendable usar programas de gestión que automaticen los cálculos.
- Aplicación incorrecta de tipos impositivos a determinadas operaciones. Estos tipos de errores pueden costarte caro.
- Errores en la regularización de deducciones, especialmente si has hecho inversiones importantes en maquinaria o equipos.
- Ingresar datos de identificación erróneos, sobre todo el NIF o la razón social.
- No precisar correctamente el trimestre al que pertenece la declaración.
- Hacer cálculos sin conocer la base imponible que se aplica a cada producto.
- Aplicar deducciones incorrectas o no justificarlas.
- Omitir información de ventas a las que se aplica el IGIC.
- Finalmente, hacer la declaración fuera del plazo establecido.
Debes conservar toda la documentación que justifique tu declaración durante cuatro años. Esto incluye facturas, documentos de importación y cualquier justificante de las operaciones declaradas. La falta de documentación en caso de inspección puede generar sanciones adicionales.
Declaraciones complementarias y rectificaciones: cuándo y cómo presentarlas
Si detectas un error en una declaración ya presentada, puedes corregirlo mediante una declaración complementaria. Pero cuidado: solo puedes hacerlo antes de que Hacienda inicie actuaciones de comprobación y cuando el error resulte en un mayor importe a ingresar.
Para presentar una declaración complementaria, accedes al mismo formulario pero marcando la opción "Complementaria" e indicando el número de justificante de la declaración original. El sistema calculará automáticamente las diferencias. Tienes un plazo máximo de cuatro años para presentar declaraciones complementarias voluntarias.
La normativa tributaria vigente te permite hacer correcciones a través de una declaración complementaria o sustitutiva. La primera opción permite agregar información a la declaración original, mientras que la segunda está destinada a modificar algún dato erróneo en el Modelo 420.
Importancia de la correcta presentación del Modelo 420 para evitar problemas fiscales
Como cualquier otro tipo de declaración tributaria, es importante prestar suficiente atención al momento de completar el Modelo 420 de autoliquidación del Impuesto General Indirecto Canario. La Agencia Tributaria Canaria es especialmente estricta con los plazos y no suele ser flexible con las sanciones.
Para evitar todo esto, te recomendamos que tomes algunas acciones como:
- Asegurarte de conocer la normativa vigente y los cambios a la base imponible para diferentes productos.
- Mantener toda la información y facturas sobre tus ventas y adquisiciones para aplicar correctamente el IGIC devengado y el IGIC deducible.
- Revisar cuidadosamente la declaración antes de enviarla y, si es posible, pedir asesoramiento si tienes alguna duda del procedimiento a seguir.
tags: #autoliquidacion #trimestral #negativa #compensar #modelo #420