La deducción por maternidad es un beneficio fiscal fundamental en España, diseñado para apoyar a las madres trabajadoras con hijos menores de 3 años. Esta deducción les permite deducirse hasta 1.200 € anuales por cada hijo, lo que se traduce en un alivio significativo en su carga fiscal anual.
Además de esta deducción principal, existen otras ayudas y beneficios, como una deducción adicional por gastos de guardería y diversas deducciones y programas de apoyo a la maternidad ofrecidos por las Comunidades Autónomas. Este artículo explora en detalle la deducción por maternidad y otras medidas de apoyo a las madres trabajadoras.
¿En Qué Consiste la Deducción por Maternidad?
La deducción por maternidad es un apoyo que el Gobierno ofrece a todas las madres trabajadoras. Si eres madre con hijos menores de 3 años y trabajas, puedes solicitar un abono anticipado de 100 € mensuales, que suma un total de 1.200 € al año. Esta cantidad se deduce directamente de la cuota diferencial de tu Impuesto sobre la Renta de las Personas Físicas (IRPF).
Esta deducción es aplicable tanto si trabajas por cuenta propia (autónoma) como si eres empleada y estás dada de alta en la Seguridad Social o en una mutualidad. También pueden acceder a ella las madres que estén recibiendo algún tipo de prestación contributiva o asistencial del sistema de protección por desempleo.
La deducción por maternidad es por cada hijo. Esto significa que si tienes, por ejemplo, dos hijos menores de 3 años, te podrás deducir 2.400 € al año, y así sucesivamente. La deducción comienza en el mes de nacimiento del hijo y se extiende hasta el mes anterior a aquel en que el hijo cumpla los tres años.
Requisitos Generales para la Deducción por Maternidad
- Tener hijos menores de tres años.
- Estar trabajando por cuenta propia o ajena.
- Estar dada de alta en la Seguridad Social o en una mutualidad.
- Tener derecho al mínimo por descendientes.
- En el momento del nacimiento del hijo, estar recibiendo algún tipo de prestación contributiva o asistencial del sistema de protección por desempleo (esta condición es una alternativa a estar dada de alta en SS o mutualidad).
Casos de Aplicación y Elegibilidad Específica
La deducción por maternidad no se limita solo al nacimiento biológico. También se aplica en casos de adopción o acogimiento, independientemente de la edad del menor, durante los primeros 3 años tras la inscripción en el Registro Civil.
En situaciones donde la madre no pueda beneficiarse de la deducción, el padre o tutor puede hacerlo, siempre que tenga de forma exclusiva la guarda y custodia del menor y cumpla con los requisitos necesarios. En caso de fallecimiento de la madre del menor, el otro progenitor también podrá acceder a esta ayuda.
¿Cómo se Calcula la Deducción?
La deducción se calcula proporcionalmente al número de meses en que se cumplan los requisitos, excluyendo el mes en que el niño cumple 3 años. El límite de la deducción es el total de las cotizaciones a la Seguridad Social sin bonificaciones.
Un detalle importante es que, en el mes en que la madre cumpla 30 días cotizados desde el inicio de la actividad o nacimiento/adopción, la deducción aumentará en 150 €, por lo que en lugar de recibir los 100 € habituales, ese mes se recibirán 250 €.
Modalidades de Cobro y Trámites
La deducción por maternidad puede hacerse efectiva de dos maneras:
- Abono anticipado: Puedes optar por recibir la deducción de forma anticipada, mediante transferencias mensuales de 100 €. Para solicitar este adelanto mensual, necesitas rellenar y presentar el Modelo 140 de la Agencia Tributaria. Este formulario se puede presentar de forma online en la Sede Electrónica de la AEAT o presencialmente en sus oficinas. Se solicitarán datos básicos como nombre, apellidos, NIF, IBAN de la cuenta bancaria y régimen de alta en la Seguridad Social o prestación por desempleo. Si eliges la opción anticipada, recuerda que cualquier cambio en tu situación debe ser comunicado a la Agencia Tributaria. Es importante saber que, aunque la gestión se realice meses después del nacimiento o adopción, se percibirá la ayuda completa desde el inicio del derecho.
- Aplicación en la declaración anual del IRPF: Si prefieres no recibir el abono anticipado, simplemente debes indicar esta deducción en tu declaración de la renta anual para beneficiarte de ella. Para cobrar la deducción de forma anual, solo tienes que cumplimentar las casillas 611, 612 y 613 en el ejercicio de la declaración de la renta.
Es necesario incorporar a los hijos en la declaración para poder aplicar esta deducción. El importe de la deducción por maternidad se puede ver en el resumen de la declaración de la Renta, en el apartado de «Cuota diferencial», bajo el concepto «Deducción por maternidad».
Deducción Adicional por Gastos de Guardería o Centros de Educación Infantil
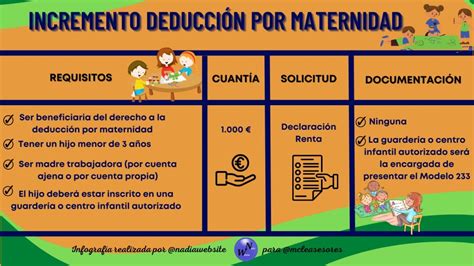
Si ya te estás beneficiando de la deducción por maternidad y tu hijo menor de 3 años asiste a una guardería o centro de educación infantil autorizado, puedes añadir hasta 1.000 € más a tu deducción anual. Esto podría sumar un total de hasta 2.200 € anuales entre ambas deducciones.
Requisitos para la Deducción por Gastos de Guardería
Los requisitos son similares a los de la deducción por maternidad:
- Debes tener hijos menores de 3 años.
- Necesitas estar trabajando.
- Tienes que estar dada de alta en la Seguridad Social o en una mutualidad.
- El hijo debe asistir a una guardería o centro de educación infantil autorizado.
Los gastos que puedes deducir incluyen la inscripción, la matrícula, los servicios generales del centro y la alimentación del hijo en la guardería. El total deducible dependerá de tus ingresos y de lo que gastes en la guardería. A diferencia de la deducción por maternidad, esta ayuda no se puede recibir de forma anticipada; tendrás que esperar a hacer tu declaración de la Renta para ver reflejado este beneficio.
Una ventaja es que las guarderías se encargan de comunicar los gastos a Hacienda a través del Modelo 233, por lo que esos datos aparecerán directamente en la casilla [0613] de tu borrador de la declaración. Los cheques guardería proporcionados por la empresa no cuentan como un gasto deducible. Esta deducción puede pedirse hasta el mes anterior a que el niño entre en el segundo ciclo de la escuela infantil.
Renta 2024 - Deducción por maternidad
Cese de la Deducción y Compatibilidad
La deducción por maternidad se deja de cobrar en los siguientes casos:
- Cuando el hijo cumpla tres años (excluyendo el mes en que los cumple).
- Cuando la madre pierda la condición de trabajadora activa o no cumpla la cotización mínima.
- Si se incumple cualquier otro requisito establecido.
Es importante destacar que si la madre o el otro progenitor cobran el complemento de ayuda a la infancia del Ingreso Mínimo Vital (IMV) por el mismo hijo, no se podrá aplicar la deducción por maternidad durante los meses en que se perciba dicho complemento. Sin embargo, la deducción por maternidad sí es compatible con otras deducciones autonómicas por nacimiento o parto múltiple.
Deducciones y Ayudas Específicas por Comunidades Autónomas
Además de la deducción estatal, algunas Comunidades Autónomas cuentan con deducciones específicas por cada hijo nacido o adoptado, o por otras circunstancias familiares. Estas son algunas de ellas:
- Andalucía: Deducción de 200 € por cada hijo nacido, adoptado o acogido. Si vives en un pueblo con menos de 3.000 habitantes, la deducción sube a 400 €. En adopciones internacionales, puedes deducirte 600 €.
- Aragón: Deducción por nacimiento o adopción del tercer hijo o siguientes, y también si nace un hijo con discapacidad del 33% o más.
- Castilla y León: Deducción de 1.010 € por el primer hijo, 1.475 € por el segundo y 2.351 € por el tercero y los siguientes. Si hay partos o adopciones múltiples en menos de un año, la deducción se incrementa un 50% con dos hijos y un 100% con tres o más. Además, puedes deducirte 901 € extra durante los dos años siguientes al nacimiento o adopción.
- Comunidad de Madrid: Deducción de 721,70 € por cada hijo nacido o adoptado, aplicable en el año del nacimiento y también en los dos años siguientes. Si hay parto o adopción múltiple, la deducción aumenta por cada hijo adicional. Además, se ha ampliado la deducción en el IRPF por nacimiento o adopción de hijos de 600 € a 700 € anuales, llegando hasta 2.100 € a lo largo de los tres años posteriores. Para partos o adopciones múltiples se aplica un beneficio fiscal de 600 € adicionales por cada hijo, con límites en la suma de la base imponible. También existe una deducción de 600 € por adopción internacional y deducciones de hasta 900 € por acogimiento familiar de menores, con cuantías variables según el número de menores. Para empleados públicos, hay ayudas de hasta 1.100 € por nacimiento, adopción o acogimiento.
- Islas Baleares: Ofrece deducción por nacimiento, con cuantía y requisitos que dependen de los ingresos y situación familiar.
- Extremadura: También ofrece deducción por nacimiento o adopción, con condiciones específicas que marcan la cantidad deducible.
- La Rioja: Aplica deducción por nacimiento o adopción, con importes y requisitos que varían según el caso.
- Murcia: Tienes derecho a deducción por nacimiento o adopción, siempre que cumplas las condiciones fijadas por la comunidad.
- Comunidad Valenciana: También contempla deducción por nacimiento o adopción, con requisitos concretos según renta y situación familiar.
En otras comunidades como Cataluña, Galicia, Navarra y País Vasco, la situación varía bastante: algunas no tienen deducción específica por nacimiento y otras gestionan sus propias normativas, sobre todo en el caso de Navarra y el País Vasco, que tienen su propio sistema fiscal.
Deducciones Autonómicas por Parto Múltiple
Algunas comunidades autónomas establecen deducciones específicas para partos múltiples:
- Extremadura: Puedes deducirte 300 € por cada hijo nacido en parto múltiple. Tu base imponible debe ser inferior a 19.000 € (individual) o 24.000 € (conjunta). Si el otro progenitor también tiene derecho, la deducción se reparte.
- Castilla y León: Permite una deducción por parto múltiple, cuya cuantía depende del número de hijos y se aplica en el año del nacimiento. No es compatible con otras ayudas como el Bono Nacimiento.
- Murcia: Tiene una deducción específica para partos múltiples: 100 € por cada hijo nacido en el segundo o tercer parto, solo si no se ha recibido otra ayuda por el mismo motivo.
- La Rioja: Deducción para partos múltiples de tres o más hijos. La cuantía y los requisitos varían según la renta familiar.
- Canarias: Deducción por parto múltiple, solo si hay tres o más hijos nacidos en el mismo parto, de hasta 600 €.
- Aragón: Aplica una deducción por nacimiento o adopción de hijos, incluyendo partos múltiples. La deducción se calcula según el número total de hijos y se puede incrementar en estos casos.
En otras comunidades, puede que no haya una deducción específica por parto múltiple, aunque podrían existir otras ayudas fuera del ámbito fiscal.
Otras Ayudas Directas y Medidas de Apoyo
Además de las deducciones fiscales, algunas regiones, como la Comunidad de Madrid, han implementado ayudas directas y programas de apoyo a la maternidad:
- Ayuda directa de 14.500 euros: Dirigida a mujeres menores de 30 años que lleven al menos cinco años empadronadas en la Comunidad de Madrid al momento del embarazo. Consiste en 500 € mensuales desde el quinto mes de gestación y hasta que el bebé cumpla los dos años, siempre que los ingresos de la solicitante no superen los 30.000 € anuales. En caso de gestación, parto o adopción múltiple, cada feto o hijo adicional dará derecho a un importe extra de 500 €.
- Deducción por la adopción internacional de niños: Las personas que adopten niños podrán aplicarse una deducción de 600 € en el IRPF por cada niño adoptado, buscando facilitar la adopción y aliviar los costes.
- Deducción por acogimiento familiar de menores: Las familias que acojan menores pueden beneficiarse de una deducción en el IRPF de cuantía variable (600 € por el primer menor, 750 € por el segundo, 900 € por el tercero y siguientes), con límites de renta.
La Comunidad de Madrid también promueve otras iniciativas de apoyo como el refuerzo de la red de centros maternales, un programa de visitas domiciliarias para asistencia a la maternidad y un protocolo de ayuda a mujeres embarazadas en situación de vulnerabilidad, entre otras.
Para asegurarse de que se están aprovechando todas las deducciones posibles, es recomendable consultar con un asesor fiscal que pueda revisar la situación personal y aplicar automáticamente todos los beneficios a los que se tiene derecho.
tags: #accion #protectora #maternidad #madre #trabajadora