La declaración trimestral del IVA es un informe fiscal obligatorio para la gran mayoría de los autónomos y empresas en España. Este procedimiento, también conocido como la presentación del modelo 303, permite liquidar el Impuesto sobre el Valor Añadido correspondiente a las operaciones comerciales realizadas durante un periodo de tres meses.
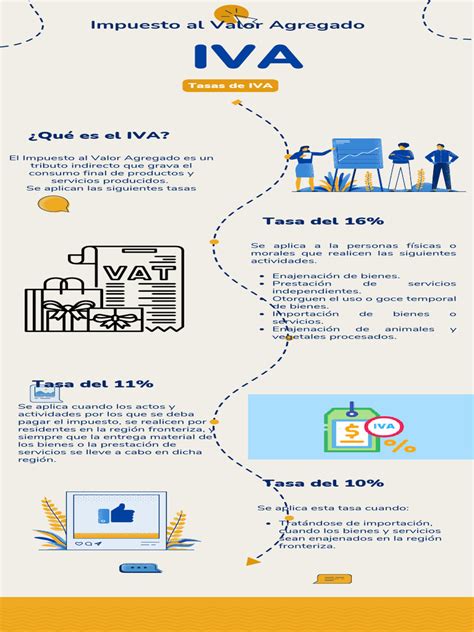
¿Qué es la declaración trimestral del IVA?
El IVA es un impuesto que grava el consumo de bienes y servicios. Los autónomos actúan como recaudadores de este impuesto: lo cobran a sus clientes (IVA repercutido) y pagan el correspondiente a sus compras y gastos (IVA soportado). La diferencia entre ambos determina si el contribuyente debe ingresar dinero a la Agencia Tributaria o si, por el contrario, tiene derecho a una compensación o devolución.
¿Quién está obligado a presentarla?
La obligación recae sobre todos los empresarios y profesionales que realicen actividades económicas sujetas a este impuesto, incluyendo autónomos, sociedades mercantiles y entidades no lucrativas. Incluso si un contribuyente no ha tenido actividad económica durante el trimestre, sigue estando obligado a presentar el modelo 303, indicando que no ha realizado operaciones.
Excepciones: No deben declararlo aquellos autónomos cuya actividad está exenta de IVA (como ciertos profesionales de la sanidad, educadores o escritores, según el artículo 20 de la Ley del IVA) ni aquellos que forman parte del régimen especial de recargo de equivalencia.
Plazos de presentación
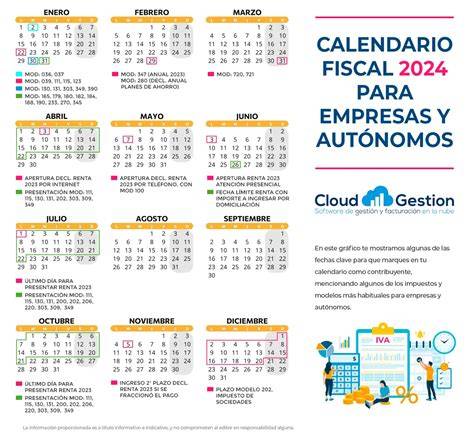
El modelo 303 se presenta cuatro veces al año. Es fundamental respetar estas fechas para evitar recargos o sanciones:
- 1er trimestre: Del 1 al 20 de abril.
- 2º trimestre: Del 1 al 20 de julio.
- 3er trimestre: Del 1 al 20 de octubre.
- 4º trimestre: Del 1 al 30 de enero del año siguiente.
Modelos relacionados con el IVA
Además del modelo 303, existen otros formularios clave para la gestión fiscal:
- Modelo 390: Resumen anual informativo que compila todas las declaraciones trimestrales.
- Modelo 347: Para declarar operaciones con terceros superiores a 3.005,06 euros anuales.
- Modelo 349: Obligatorio para declarar operaciones intracomunitarias dentro de la Unión Europea.
Cómo realizar la declaración paso a paso
El proceso se realiza de forma telemática a través de la sede electrónica de la Agencia Tributaria. Los pasos principales son:
- Identificación: Incluir datos personales o de la empresa (NIF, razón social).
- IVA repercutido: Sumar el IVA cobrado en las facturas emitidas a clientes.
- IVA soportado: Sumar el IVA pagado en las compras y gastos deducibles.
- Resultado: Calcular la diferencia. Si es positivo, se debe ingresar; si es negativo, se puede compensar para trimestres futuros o solicitar la devolución en el cuarto trimestre.
Gastos deducibles: ¿Qué puedes restar?
Solo se puede deducir el IVA de aquellos gastos que cumplan tres requisitos: estar relacionados directamente con la actividad económica, estar justificados mediante factura completa y estar correctamente contabilizados. Ejemplos comunes incluyen:
- Alquiler de locales u oficinas.
- Suministros (luz, agua, internet) vinculados al negocio.
- Material de oficina y equipos informáticos.
- Servicios profesionales (asesoría, abogados).
- Gastos de publicidad y marketing.
Cómo presentar el Modelo 303 en la AEAT
Errores comunes y cómo evitarlos
Para mantener una buena salud financiera y evitar sanciones, es vital evitar errores como:
- Omisión de facturas: No incluir todas las operaciones puede distorsionar el resultado real.
- Datos incorrectos: Errores en el NIF o importes invalidan la declaración.
- Gastos no deducibles: Incluir gastos personales puede generar problemas con una inspección.
- Presentación fuera de plazo: Esto conlleva recargos que aumentan según la demora.
Se recomienda el uso de software de contabilidad o el apoyo de una asesoría fiscal para asegurar que la gestión sea precisa y eficiente.
tags: #trimestral #iva #autonomos