Grifols ha presentado sus resultados financieros correspondientes a los nueve primeros meses de 2025 (9M 2025), ofreciendo un panorama mixto que combina un desempeño sólido en ciertas áreas con desafíos persistentes en otras. Los datos revelan un crecimiento en ventas y EBITDA, aunque la valoración general se mantiene neutral ante la falta de catalizadores significativos.
Visión General de los Resultados del Período 9M 2025
Durante el período de nueve meses de 2025, Grifols reportó las siguientes cifras destacadas:
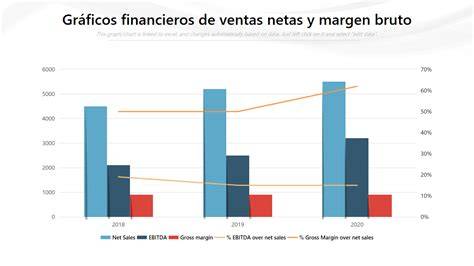
- Las ventas alcanzaron los 5.542 millones de euros, lo que representa un crecimiento del +6% interanual y un +8% a tipos de cambio constantes.
- El margen bruto se situó en un 39,2%, experimentando un ligero aumento de +0,5 puntos porcentuales.
- El EBITDA ajustado fue de 1.358 millones de euros, mostrando un incremento del +8%.
- El EBITDA totalizó 1.294 millones de euros, lo que supone un crecimiento del +13%.
- El Beneficio Neto Ajustado (BNA) alcanzó los 304 millones de euros, registrando un notable aumento del +245%.
- El cash flow libre fue positivo en +188 millones de euros, una cifra significativamente inferior a los +1.453 millones de euros registrados en el mismo período de 9M 2024.
Desglose de Métricas Clave
Ventas y Margen Bruto
Las ventas y el EBITDA fueron ligeramente mejores de lo esperado, un resultado impulsado principalmente por la demanda creciente en los mercados. Los precios, por su parte, se mantuvieron estables, contribuyendo a la solidez de los ingresos de la compañía.
EBITDA
El EBITDA ajustado y el EBITDA mostraron un crecimiento que refleja una gestión operativa eficiente y una respuesta positiva a las condiciones del mercado.
Beneficio Neto Ajustado (BNA)
Aunque el Beneficio Neto Ajustado (BNA) experimentó un crecimiento porcentual muy elevado (+245%), su cifra final de 304 millones de euros fue algo inferior a lo anticipado. Este crecimiento tan pronunciado debe interpretarse en el contexto de un punto de partida bajo en el período comparable anterior.
Flujo de Caja Libre y Deuda
El cash flow libre generado por Grifols se considera moderado, con +188 millones de euros. Es importante señalar la considerable diferencia respecto a los +1.453 millones de euros del período 9M 2024. Asimismo, la deuda de la compañía no se ha reducido en este período, lo que continúa siendo un foco de atención para los inversores y analistas.
Valoración y Perspectivas
La valoración general de los resultados es neutral. A pesar de los avances en ventas y EBITDA, los resultados no se consideran un catalizador lo suficientemente potente como para generar un cambio significativo en la dinámica bursátil o en la percepción del mercado a corto plazo.
Riesgos Identificados
La compañía sigue enfrentándose a varios riesgos importantes. Uno de los principales es el endeudamiento, que calificamos de elevado y que permanece como una preocupación clave. Además, persiste la incertidumbre en torno a la estructura societaria de Grifols, que incluye relaciones comerciales cruzadas entre los accionistas mayoritarios y la propia Compañía que han sido poco explicadas, lo que puede generar dudas sobre la transparencia y gobernanza corporativa.
tags: #resultados #tercer #trimestre #grifols