Los fertilizantes son un insumo fundamental para la producción agrícola moderna, proporcionando nutrientes clave como el nitrógeno, el fósforo y el potasio (NPK), esenciales para el desarrollo de las plantas. Su disponibilidad, producción y comercio determinan en gran medida la capacidad de los países para mantener niveles adecuados de productividad y garantizar cosechas más saludables y abundantes. Sin ellos, las cosechas globales serían aproximadamente la mitad de las actuales, sosteniendo la alimentación de cerca de la mitad de la población mundial.
La información actualizada sobre el sector de fertilizantes inorgánicos en la agricultura es de vital importancia tanto desde el punto de vista económico como medioambiental. Las estadísticas globales de fertilizantes permiten entender cómo se mueve uno de los insumos más importantes para la agricultura moderna, revelando qué países lideran la producción mundial, quién domina el comercio internacional y dónde se concentra el consumo agrícola.
Panorama General del Mercado de Fertilizantes
El mercado mundial de fertilizantes, valorado en más de 235.000 millones de dólares en 2024, ha dejado de ser un asunto puramente agronómico para convertirse en una cuestión de alta geopolítica. Las cifras muestran diferencias claras entre países industrializados y economías agrícolas, y ayudan a comprender cómo decisiones de mercado o política pueden afectar directamente la disponibilidad de nutrientes para los cultivos.
Producción Mundial de Fertilizantes
Según datos recopilados por la FAO y presentados en FAOSTAT, se observa una clara concentración productiva en el sector. A partir de datos de 2017 (último año disponible en ese momento en la base de datos de FAOSTAT), los principales países productores fueron:
- Estados Unidos: alrededor de 61 millones de toneladas.
- Rusia: aproximadamente 45 millones de toneladas.
- Canadá: cerca de 31 millones de toneladas.
- India: alrededor de 17 millones de toneladas.
- Bielorrusia: aproximadamente 15 millones de toneladas.
- Brasil: alrededor de 14 millones de toneladas.
- Indonesia: unos 11 millones de toneladas.
- Arabia Saudita: 9 millones de toneladas.
- Pakistán: cerca de 7 millones de toneladas.
- Polonia: alrededor de 7 millones de toneladas.
La región Asia-Pacífico concentra el 44,8 % de la producción mundial de fertilizantes, con China como el mayor productor individual (25-30 % según el nutriente). Junto con Estados Unidos, Rusia, India y Canadá, estos cinco países suman alrededor del 60 % de la producción global.
Comercio Internacional de Fertilizantes
El comercio internacional de fertilizantes también depende de factores logísticos, infraestructura portuaria y estrategias comerciales. El valor total del comercio mundial de fertilizantes alcanzó 85.700 millones de dólares en 2024, un 8,9 % menos que en 2023.
Exportación de Fertilizantes
En el ranking global de exportación de fertilizantes, Rusia aparece como el principal exportador del mundo, con 15.300 millones de dólares en 2024 (16,6 % del total), y cerca de 40 millones de toneladas exportadas en 2017. Otros exportadores clave en 2017 fueron:
- China: aproximadamente 26 millones de toneladas.
- Canadá: alrededor de 22 millones de toneladas.
- Marruecos: cerca de 19 millones de toneladas.
- Bielorrusia: aproximadamente 12 millones de toneladas.
- Estados Unidos: cerca de 11 millones de toneladas.
- Países Bajos: aproximadamente 9 millones de toneladas.
- Alemania: 8 millones de toneladas.
- Bélgica: cerca de 7 millones de toneladas.
- Arabia Saudita: cerca de 7 millones de toneladas exportadas.
En 2024, los principales exportadores por valor fueron Rusia (15.300 M$), China (8.500 M$), Canadá (6.800 M$), Marruecos (6.300 M$), Estados Unidos (5.200 M$) y Arabia Saudí (5.000 M$).
Importación de Fertilizantes
La importación de fertilizantes refleja la dependencia de ciertos países respecto al mercado internacional. En 2017, los principales importadores fueron:
- Brasil: aproximadamente 30 millones de toneladas.
- India: cerca de 25 millones de toneladas.
- Estados Unidos: alrededor de 23 millones de toneladas.
- Indonesia: aproximadamente 10 millones de toneladas.
- China: cerca de 9 millones de toneladas.
- Francia: cerca de 9 millones de toneladas.
- Turquía: aproximadamente 7 millones de toneladas.
- Bélgica: en este rango.
- México: alrededor de 6 millones de toneladas.
- Alemania: cerca de 5.6 millones de toneladas.
En 2024, los principales importadores por valor fueron Brasil (13.600 M$), Estados Unidos (9.400 M$), India (7.800 M$), China y Australia.
Uso Agrícola de Fertilizantes
Al analizar específicamente el uso agrícola de fertilizantes en 2017, aparece un ranking diferente al de producción o comercio, debido principalmente al tamaño de la superficie cultivada y a la intensidad del manejo agrícola:
- India: aproximadamente 55 millones de toneladas.
- Estados Unidos: alrededor de 45 millones de toneladas.
- Egipto: cerca de 19 millones de toneladas.
- Brasil: aproximadamente 13 millones de toneladas.
- Pakistán: cerca de 9 millones de toneladas.
- Indonesia: cifras similares.
- Francia: aproximadamente 8 millones de toneladas.
- Canadá: cerca de 8 millones de toneladas.
- México: aproximadamente 7.7 millones de toneladas destinadas a la agricultura.
- Turquía: cerca de 6 millones de toneladas.
La demanda mundial alcanzará un récord histórico de 205 Mt de nutrientes en el año fertilizante 2025/26, impulsada por Asia Oriental, América Latina y el sur de Asia.
Tipos de Fertilizantes y sus Características
Fertilizantes Nitrogenados: Del Gas Natural a la Alimentación
Los fertilizantes nitrogenados (HS 3102) dominan el comercio global, representando el 75 % del valor total. La producción de nitrógeno depende profundamente del gas natural, que no solo es fuente de energía sino también materia prima para el proceso Haber-Bosch, donde los átomos de hidrógeno del metano se combinan con nitrógeno atmosférico para formar amoniaco (NH₃).
Más del 70 % del amoniaco global se sintetiza a partir de gas natural, consumiendo unos 170 bcm al año (el 20 % de la demanda industrial mundial de gas). El 40 % se emplea como materia prima y el 60 % como calor y presión de proceso. Por lo tanto, el aumento del precio del gas encarece directamente el ingrediente principal del fertilizante.
El amoniaco es la materia prima de la que derivan prácticamente todos los productos nitrogenados. Aunque puede aplicarse directamente al suelo con alta eficiencia, su manejo requiere equipos especializados de cadena de frío, usualmente reservados para grandes explotaciones en Norteamérica. En el resto del mundo, lo habitual es transformarlo en otros productos como:
- Urea: el fertilizante nitrogenado más comercializado del mundo, sólido, estable y fácil de transportar a granel. Es la referencia de precio del mercado nitrogenado global.
- Nitrato amónico (AN) y nitrato amónico cálcico (CAN): fertilizantes dominantes en Europa por su alta eficiencia agronómica. Requieren precauciones especiales de transporte.
- UAN (solución urea-nitrato amónico): fertilizante líquido muy usado en Estados Unidos y Francia por su comodidad de aplicación mecanizada.
- DAP y MAP (fosfatos de amonio): combinan nitrógeno y fósforo en un solo producto, siendo el principal vehículo de comercio internacional de fósforo y entre los fertilizantes más usados globalmente.
- Sulfato amónico: subproducto industrial que aporta también azufre al suelo.
La producción de amoniaco está más concentrada que la de cualquier otro nutriente. La capacidad mundial ronda las 240 millones de toneladas, con una producción efectiva de unos 150 millones en 2023; el 70 % se destina a fertilizantes y el 30 % restante a usos industriales (explosivos, fibras sintéticas, refrigeración).
Los principales productores de amoniaco son China (31,3 %), India (10,0 %), Estados Unidos (9,3 %) y Rusia (9,3 %). El Golfo (Arabia Saudí, Irán, Qatar y Omán) aporta otro 9,8 % en conjunto, aprovechando su gas ultrabarato.
Obtención de UREA | Producción Industrial
Fertilizantes Fosfóricos: La Dependencia del Azufre
La cadena fosfórica revela una dependencia crucial del azufre. La fabricación de DAP o MAP requiere tratar la roca fosfórica con ácido sulfúrico, consumiendo entre 0,4 y 0,5 toneladas de azufre por cada tonelada de estos fertilizantes. El azufre elemental se recupera como subproducto de la desulfuración del petróleo y el gas en refinerías, por lo que su oferta no depende del precio sino del ritmo de producción de hidrocarburos.
La producción mundial de azufre ronda los 85 Mt anuales. China y Estados Unidos lideran la producción, pero consumen casi todo internamente, mientras que el Golfo (Arabia Saudí, EAU, Qatar, Kuwait e Irán) controla el 44-48 % del comercio marítimo mundial de azufre. Sus principales destinos son China (4 Mt/año) y Marruecos, donde el Grupo OCP importa 3,7 Mt anuales para sus plantas.
Marruecos, con el 70-75 % de las reservas mundiales conocidas de fósforo controladas por el Estado a través del OCP, es un actor clave. Para la UE, más del 50 % de sus importaciones de fosfatos procede de Marruecos, sin alternativa cercana. En el primer semestre de 2025, el OCP facturó 5.700 millones de dólares (+21 %).
Fertilizantes Potásicos: Concentración Extrema
El mercado de los fertilizantes potásicos presenta la concentración más extrema. Canadá, Rusia y Bielorrusia controlan más de dos tercios de las exportaciones de potasa; en 2020, Rusia y Bielorrusia representaban el 40 % del comercio mundial. Los grandes operadores incluyen Nutrien (Canadá, +20 Mt de capacidad), Belaruskali (Bielorrusia, estatal), Uralkali (Rusia), K+S (Alemania) e ICL Group (Israel).
Las sanciones europeas a Bielorrusia eliminaron sus importaciones de potasa en la UE a partir de 2023. En 2025, Canadá lidera las importaciones de potasa de la UE (40,1 %, 1.143 kt), seguida de Rusia (19,9 %, 567 kt), el Reino Unido (12,9 %) e Israel (12,1 %).
El Mercado de Fertilizantes Líquidos
El mercado mundial de fertilizantes líquidos se valoró en 3.010 millones de dólares en 2025 y se proyecta que crezca a 4.550 millones de dólares para 2034, con una CAGR del 4,78 %. Los fertilizantes líquidos son soluciones solubles en agua que contienen nutrientes esenciales y micronutrientes, diseñados para ser diluidos y aplicados directamente al suelo o al follaje.
El crecimiento es impulsado por la adopción de tecnologías agrícolas modernas en mercados emergentes, la tendencia hacia soluciones sostenibles y ecológicas, y el rápido crecimiento de la producción de hortalizas de invernadero. En la agricultura de precisión, estos fertilizantes se pueden aplicar con precisión milimétrica, minimizando el desperdicio y maximizando la absorción de nutrientes.
Segmentación del Mercado de Fertilizantes Líquidos
Por Tipo de Nutriente
- Nitrógeno: se prevé que domine el mercado con una participación del 52,66 % en 2026. El nitrógeno es esencial para el crecimiento de las plantas, y los fertilizantes nitrogenados líquidos son más baratos y fáciles de aplicar que los sólidos.
- Potasio: se espera que sea el de más rápido crecimiento, proporcionando nutrientes para las primeras etapas de crecimiento.
- Fósforo: se espera un crecimiento moderado.
- Micronutrientes.
Por Método de Aplicación
- Fertirrigación: se espera que tenga una participación importante del 54,40 % en 2026. Involucra la inyección de soluciones fertilizantes líquidas directamente en el agua de riego, asegurando una distribución uniforme y un control preciso sobre las tasas de aplicación.
- Foliar: se espera que crezca significativamente debido a su capacidad para mejorar la salud de las plantas y la rápida absorción de nutrientes.
Por Tipo de Producto
- Urea y nitrato de amonio (UAN): se espera que tenga una importante cuota de mercado del 32,69 % en 2026, por su aplicación en fertirrigación.
- Nitrato de calcio y amonio (CAN): se espera un crecimiento significativo, proporcionando un suministro equilibrado de nitrógeno de acción rápida y lenta.
- Nitrato de potasio: se espera un crecimiento moderado.
Por Tipo de Cultivo
- Cereales y granos: se prevé que lidere el mercado, contribuyendo con el 62,14 % a nivel mundial en 2026, debido a la alta demanda global de estos alimentos.
- Frutas y verduras: se espera un crecimiento significativo por el aumento en el consumo y las exportaciones.
Distribución Geográfica del Mercado de Fertilizantes Líquidos (2025)
- Asia Pacífico: 1.470 millones de dólares (48,78 % de los ingresos globales), impulsado por la intensa actividad agrícola en China e India.
- Europa: 500 millones de dólares (16,65 % de la cuota de mercado mundial), impulsado por la adopción de agricultura de precisión y prácticas sostenibles.
- América del Norte: se espera un crecimiento significativo debido a la demanda de fertilizantes eficientes y la agricultura protegida.
- América del Sur: 240 millones de dólares (7,95 %), con crecimiento constante por el cultivo extensivo de caña de azúcar, soja y maíz.
- Medio Oriente y África: 40 millones de dólares (1,25 %), con una demanda creciente debido a las inversiones gubernamentales en productividad agrícola.
Consumo de Fertilizantes en España y la UE
Consumo en España (2023)
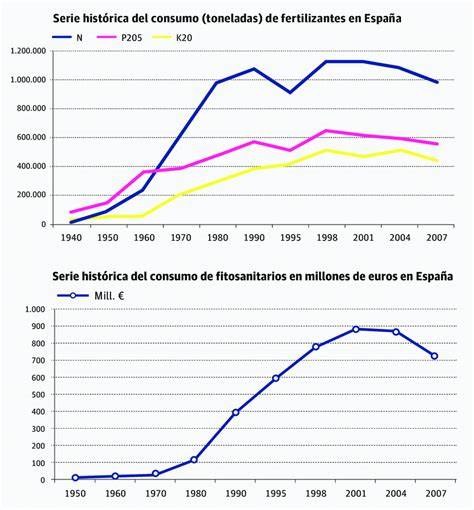
De acuerdo con la Asociación Nacional de Fabricantes de Fertilizantes (ANFFE), el consumo de fertilizantes en España en 2023 fue de 3,7 millones de toneladas, un 5 % superior al del año anterior. A pesar de la recuperación del mercado, esta cifra sigue muy por debajo del consumo habitual de hasta 2020, que rondaba los 5 millones de toneladas anuales.
Por Tipo de Producto:
- Abonos nitrogenados: más de 1,9 millones de toneladas (destacando la urea y los nitratos amónicos).
- Abonos complejos: más de 1,4 millones de toneladas.
- Abonos fosfatados: alrededor de 170.000 toneladas.
- Abonos potásicos: alrededor de 240.000 toneladas.
Las Comunidades Autónomas con mayor superficie agrícola lideran el consumo: Castilla y León, seguida de Andalucía y Castilla La Mancha.
Comercio Exterior en España (2023)
- Importaciones: aumentaron un 4,5 %, hasta 3,3 millones de toneladas.
- Exportaciones: crecieron un 3,5 %, situándose en 2,4 millones de toneladas.
La ANFFE engloba a los principales fabricantes de fertilizantes en España, cuyas plantas productivas suman una capacidad global superior a los 6 millones de toneladas anuales.
Consumo en la UE (2021)
El consumo de fertilizantes minerales en la producción agrícola de la UE rozó los 11 millones de toneladas en 2021, un descenso del 2,2 % respecto al año anterior. El consumo de fertilizantes a base de nitrógeno se estimó en 9,8 millones de toneladas, una caída interanual del 2 %, similar a la tendencia desde 2017. Los países con mayor consumo de nitrógeno en 2021 también se encuentran entre los principales productores agrícolas de la UE.
Eurostat advierte que la invasión de Ucrania y las sanciones a Rusia han provocado fuertes aumentos en los precios de los fertilizantes, lo que probablemente afectará su uso en la agricultura.
Impacto Geopolítico y Desafíos Actuales
La producción de los principales nutrientes está concentrada en un número reducido de países, de modo que cualquier perturbación puede desestabilizar rápidamente el equilibrio global entre oferta y demanda. Esto se ha evidenciado con los tres shocks geopolíticos que tensionan el mercado de fertilizantes en 2025-2026:
1. El Bloqueo del Estrecho de Ormuz (Marzo de 2026)
Los países del Golfo Pérsico concentraban en 2024 el 43 % de las exportaciones mundiales de urea, el 44 % de las de azufre elemental y el 27 % de las de amoniaco. Un tercio del tráfico marítimo mundial de fertilizantes transita por este estrecho. El cierre del Estrecho de Ormuz, tras el conflicto en Irán, colapsó el tráfico, provocando un aumento del 32 % en el precio de la urea en el hub de Nueva Orleans en una semana y del 25-29 % en la urea egipcia a principios de marzo de 2026. Unas 16 millones de toneladas de capacidad anual de fertilizantes quedaron atrapadas en el Golfo, afectando indirectamente a Europa al desviar la demanda de otros mercados.
Además, el cierre detiene el flujo de azufre, esencial para la producción de fosfatos. Los precios del azufre elemental se dispararon un 115 % en 2025, superando los 500 USD/t, lo que ya había impactado en los precios de DAP y TSP antes del bloqueo.
2. Sanciones a Rusia y Bielorrusia
La UE aprobó en junio de 2025 un arancel escalonado sobre fertilizantes rusos y bielorrusos. Los nitrogenados rusos cayeron un 65 % en el segundo semestre de 2025, y los complejos NPK bajaron un 46 %. Sin embargo, el amoniaco, materia prima para fertilizantes nitrogenados, quedó excluido, y Rusia sigue siendo un proveedor central para la UE, con el 26,5 % de sus importaciones.
3. Entrada en Vigor del CBAM
El Mecanismo de Ajuste en Frontera por Carbono (CBAM) está encareciendo las importaciones de amoniaco entre un 10 % y un 20 %. Esto se suma a una producción europea de amoniaco que sigue un 19 % por debajo de los niveles de 2019, creando una disrupción simultánea en la oferta, el comercio y los costes de importación.
Estos shocks configuran el impacto de precios más severo desde la crisis de 2021-2022. Cuando existe escasez de fertilizantes o aumentos importantes en su precio, la productividad agrícola puede verse afectada, impactando el rendimiento de los cultivos, los ingresos de los productores y, en última instancia, la disponibilidad de alimentos.
tags: #estadisticsa #de #uso #de #fertilizantes