Hablar con los niños sobre cualquier tema es posible desde que empiezan a conocer el mundo y a hacer preguntas. La clave está en adaptar el contenido a su nivel de comprensión y vocabulario, proporcionándoles respuestas claras en lugar de posponer el tema. Este enfoque es especialmente relevante en el ámbito de la economía, ya que los niños oyen hablar de dinero, costes y la importancia de contribuir en casa. Estas son nociones económicas a pequeña escala que se pueden reforzar con recursos educativos. En España, la educación sobre el dinero a menudo comienza en el hogar, donde los niños observan decisiones reales sobre gastos, ahorros y planificación. A diferencia de países como Finlandia o Canadá, donde la educación financiera se integra en el currículo escolar desde temprana edad, el papel de la familia es fundamental para inculcar estas competencias.
¿Por qué es importante la educación financiera en la infancia?
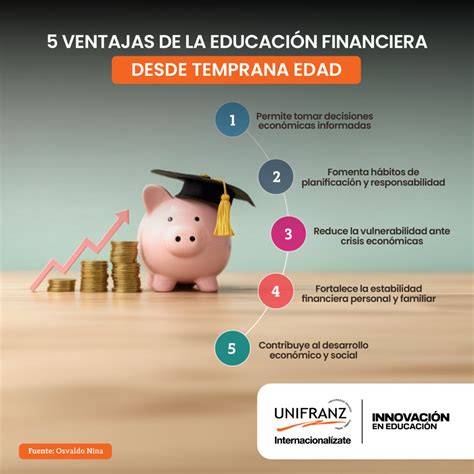
La educación financiera en la infancia es una de las claves para el bienestar presente y futuro de las personas. Consiste en enseñar a los jóvenes los conceptos básicos de las finanzas personales, ayudándoles a entender cómo funciona el dinero y cómo tomar decisiones informadas en su día a día. Sin duda, aporta muchos beneficios:
- Fomenta buenos hábitos financieros: Al enseñar a gestionar el dinero de forma responsable desde pequeños, se cultivan hábitos duraderos que influirán en su relación con el dinero en el futuro. Aprenden a ponerse metas financieras y a seguir un plan para alcanzarlas.
- Los prepara para tomar decisiones económicas informadas: Los niños que aprenden sobre finanzas podrán tomar decisiones financieras más inteligentes en la adultez. Una base sólida puede ayudar a prevenir problemas como deudas excesivas o malas inversiones en un futuro.
- Promueve la independencia económica: Los conocimientos financieros ayudan a los jóvenes a ser más autónomos en sus decisiones sobre el dinero. Al darles pequeñas responsabilidades financieras, como gestionar su paga o ahorrar para algo que quieren comprar, aprenden a tomar las riendas de sus finanzas.
- Les ayuda a entender el valor del trabajo: Al enseñarles que el dinero no crece en los árboles, fomentamos el respeto por el trabajo y la economía. Aprenden a valorar sus ingresos y a ahorrar para el futuro.
Un estudio de la Organización para la Cooperación y el Desarrollo Económico (OCDE) en 2022 reveló que España se sitúa por debajo del promedio internacional en competencia financiera, con solo un 5 % de estudiantes destacando en estos temas, frente al 11 % de promedio. Aunque existe un currículo de competencias financieras para jóvenes en edad escolar, la educación sobre el dinero comienza en casa.
¿A qué edad se puede empezar la educación financiera?
Nunca es demasiado pronto para iniciar la educación financiera. La clave es introducir los conceptos poco a poco y adaptarlos al nivel de comprensión de cada niño. Un niño de 3 años, por ejemplo, no entenderá la inflación, pero sí puede aprender a separar y contar monedas. Ya en edad escolar, puede empezar a hacer sumas. Es fácil inventar juegos adaptados a su edad para enseñar estos conceptos de forma divertida.
Hablar de dinero en casa no busca formar pequeños economistas ni atribuirles responsabilidades de adultos, sino ayudarles a entender cómo funcionan las decisiones cotidianas relacionadas con gastar, ahorrar, elegir y esperar. Las finanzas personales se aprenden gradualmente, a través de conversaciones, ejemplos y situaciones reales, como ir al supermercado, ahorrar para un juguete o decidir cómo gestionar la paga semanal.
Consejos generales para hablar de dinero con tus hijos
El concepto del dinero puede resultar abstracto, especialmente para los más pequeños. Aquí te damos algunos consejos generales:
- Ten en cuenta su nivel de desarrollo: Las necesidades y capacidades cognitivas de los más pequeños son muy diferentes a las de los preadolescentes o adolescentes. Las mejores técnicas y herramientas varían significativamente a medida que crecen.
- Utiliza herramientas interactivas: La educación financiera puede ser divertida. No es necesario dar una "masterclass" sobre finanzas. Los pequeños aprenden de forma visual y sensorial a través del juego, lo cual ayuda a representar conceptos abstractos de manera más tangible.
- Anímalos a participar en las decisiones financieras de la familia: No se trata de que elijan un banco para una hipoteca, pero sí de llevarlos a hacer la compra semanal y hacerles preguntas para mostrarles cómo se toman decisiones. Por ejemplo: "¿Cuánto cuestan las manzanas? ¿Salen más baratas que las naranjas? ¿Cuánto nos ahorramos si compramos la marca de leche en oferta?".
- Tenles paciencia: La educación financiera es una carrera de fondo. No aprenderán todo lo necesario sobre el dinero en un par de horas. Lo importante es que estén expuestos a estos conceptos de forma regular mientras desarrollan sus habilidades cognitivas y emocionales.
Educación financiera según la edad
Niños de 0 a 5 años
Los niños en edad preescolar aprenden principalmente a través de la exploración, la observación y la interacción con su entorno. Para que empiecen a aprender sobre el dinero de forma natural, es clave crear un entorno rico en estímulos. Algunas ideas:
- Enséñales a reconocer y contar monedas: Para los más pequeños, puede ser tan sencillo como ayudarles a separar monedas por tamaño y aspecto. A los 5 años, pueden empezar a contar, aunque aún no entiendan el valor distinto de cada moneda.
- Haz una simulación de compras: Monta una tienda de juguetes en casa. Pon precio a sus juguetes favoritos y dales fichas de colores o céntimos para que compren lo que quieran. Esto les ayuda a entender el valor del dinero y cómo se utiliza.
- Léeles cuentos infantiles sobre el dinero: Cada vez hay más recursos de educación financiera para los más pequeños. Busca libros divertidos sobre el dinero en la biblioteca o librerías.
- Dales una hucha para que guarden monedas: Aunque todavía no entiendan completamente el concepto de ahorrar, separar monedas ayuda a crear buenos hábitos. Explícales que ese dinero lo pueden usar para comprar algo especial. Incluso pueden decorar la hucha para hacerlo más divertido.
- Inicia conversaciones sencillas y cortas: Háblales sobre la diferencia entre deseos y necesidades, usando ejemplos de su vida diaria como la comida y los juguetes. Explícales que no siempre podemos tener todo lo que queremos.
Entre los 3 y los 6 años, los menores empiezan a entender el mundo a través de lo concreto. Para muchos, el dinero parece ilimitado, ya que ven pagos con tarjeta o móvil y no comprenden su origen. Es crucial explicar, sin grandes discursos, que no todo se puede comprar. A veces, basta con frases como “hoy no” o “si gastamos aquí, no nos alcanza para aquello”. La hucha sigue siendo una gran aliada, no tanto por la cantidad ahorrada, sino por lo que enseña: la importancia de esperar.
Diferenciar entre lo que se necesita y lo que simplemente apetece es otro aprendizaje clave, que se puede abordar con situaciones cotidianas, como elegir entre comprar una merienda o un juguete pequeño.
Niños de 6 a 13 años
En edad escolar, los niños pueden empezar a entender conceptos más complejos y a desempeñar un papel más activo en la gestión del dinero. A esta edad, aprenden a través de la práctica. Es el momento de inculcarles el valor del trabajo y el uso responsable del dinero.
A esta edad, los niños ya comprenden que el dinero existe, que sirve para comprar cosas y que no aparece por arte de magia. Sin embargo, muchos conceptos pueden resultar confusos, especialmente con la prevalencia de pagos digitales. Ven pagos con tarjeta, móvil, Bizum o incluso relojes, lo que hace que el dinero parezca un simple gesto. Aprovechar situaciones cotidianas ayuda a entender que es limitado.
Algunos ejemplos:
- Ponles tareas y dales una paga por completarlas: La mejor forma de aprender el valor del dinero es tener que trabajar para ganárselo. A medida que desarrollan autonomía, puedes proponerles desafíos, como sacar la basura o fregar los platos, y recompensarlos.
- Sé un ejemplo y mantén conversaciones abiertas: Muéstrales cómo gestionas tu propio dinero de forma responsable. Habla con ellos sobre tus decisiones financieras y por qué las tomas. Por ejemplo, haz una lista de compras con ellos y clasifica los artículos en necesidades y deseos para que entiendan la diferencia y prioricen.
- Utiliza juegos y recursos interactivos de educación financiera: Los juegos son fundamentales. El Monopoly, por ejemplo, es una forma divertida de simular la economía. A través de estos juegos, pueden experimentar y cometer errores financieros sin consecuencias, en un entorno seguro y lúdico.
- Ayúdales a poner metas de ahorro: Si quieren comprar una bici nueva, ayúdales a sopesar opciones, comparar precios y elegir. Luego, creen juntos un presupuesto y un plan de ahorro.
Competencias financieras clave para niños de 6 a 10 años
Aunque parezca desafiante, los niños de esta edad están preparados para recibir educación financiera que les permita comprender conceptos como presupuesto, ahorro o intereses. Los niños ya saben usar el dinero para almacenarlo, pagar y apreciar su valor, y entienden que las personas tienen cantidades limitadas de él. Una guía excelente de educación financiera para niños los prepara para manejar conceptos complejos.
- Ingresos: Un niño de 6 a 10 años debe saber de dónde viene el dinero. Por ejemplo, que hay distintas fuentes de ingresos y diferencias entre lo que ingresan unas personas u otras.
- Precios, compras y pagos: Conoce la diferencia entre precio y valor, compara productos similares en función de los precios y entiende que algunos pueden tener precios excesivos. Al comprar, debe comprender que una vez que el dinero se gasta en algo, ya no está disponible para otros gastos. Debe comprobar si el cambio o los recibos son correctos, con confianza para quejarse si no es así.
- Presupuesto y gestión del dinero: Entre los 6 y los 10 años, un niño ya debe comprender el concepto de tener un presupuesto y vivir dentro de las propias posibilidades.
- Ahorro: Debe conocer las ventajas de empezar a ahorrar y tener objetivos, además de ponerlo en práctica.
- Inversión y crédito: Un niño de esta edad está preparado para entender los objetivos de la inversión y que es distinta al ahorro.
- Concepto de riesgo e impacto en las finanzas personales: Entre las competencias financieras que debe adquirir está la identificación de distintos tipos y fuentes de riesgos (financieros, económicos, medioambientales, sanitarios, tecnológicos).
- Protección de los consumidores: Es consciente de que los consumidores tienen derechos protegidos por la ley y también responsabilidades.
- Información financiera: Un niño de 6 a 10 años está preparado para saber que no todas las fuentes de información sobre dinero son fiables.
- Publicidad y presiones externas: Reconoce un anuncio al verlo, incluso en línea y en redes sociales. Tampoco es demasiado joven para entender por qué se recaudan impuestos o que no todas las fuentes de información sobre dinero son fiables.
En esta etapa, un aprendizaje fundamental es que no se puede tener todo a la vez. El dinero obliga a elegir, y elegir siempre implica renunciar a algo. Cuando el niño decide gastar su paga en algo concreto, ese dinero ya no está disponible para otra cosa. Situaciones cotidianas, como elegir entre ir al cine o comprar un videojuego, gastar hoy todo el dinero o guardarlo para algo más grande, ayudan a entender que cada decisión tiene un efecto. No se trata de hacerlo "bien" o "mal", sino de asumir las consecuencias.
Para explicar que el dinero puede crecer con el tiempo, no es necesario usar porcentajes o cuentas complicadas. Funcionan mejor las historias, como la leyenda de Sisa, un cuento que habla de paciencia y de cómo esperar puede dar mejores resultados que quererlo todo de inmediato. El mensaje es sencillo: dar tiempo a las cosas también es una forma de hacerlas crecer, y guardar el dinero permite alcanzar objetivos mayores.
Adolescentes de 14 a 17 años
A esta edad, los adolescentes buscan independencia y necesitan sentirse en control de sus finanzas. Pronto tendrán que tomar las riendas sin la supervisión constante de sus padres. Lo mejor es darles confianza gradualmente y posicionarse como una fuente de apoyo. Así es como se puede hacer:
- Ayúdales a abrirse su propia cuenta bancaria: Generalmente, necesitarán tu autorización, pero algunos bancos les permiten gestionar la apertura ellos mismos. Una vez abierta, podrán recibir pagos y monitorizar sus ahorros bajo tu supervisión. Las cuentas bancarias para jóvenes te permiten ver sus movimientos, dándoles cierta libertad sin que tú pierdas el control.
- Dales pagas mensuales en vez de semanales: A esta edad, es importante aprender a esperar para cobrar, tal como lo harán al empezar a trabajar y recibir una nómina mensual. Al disminuir la frecuencia de la paga, les ayudas a entender que no es una buena decisión gastarlo todo de golpe.
- Empieza a introducir conceptos financieros más complejos: Los adolescentes ya tienen las capacidades cognitivas para entender qué son los préstamos, los intereses y demás. Háblales de estos temas de forma natural y anímalos a hacer preguntas.
El verano: un laboratorio de educación financiera
COMO ENSEÑARLE EDUCACIÓN FINANCIERA A TUS HIJOS
El verano es un momento ideal para que los niños se familiaricen con conceptos financieros sin necesidad de cursos formales. La vida diaria ofrece muchas lecciones si sabemos dónde buscarlas. Se trata de incluir a los niños en actividades cotidianas en las que no suelen participar, desde decisiones de consumo responsable hasta pequeñas transacciones para que se familiaricen con el uso del dinero en efectivo.
Aquí hay seis ideas para poner en práctica:
- Economía circular: el valor de las cosas usadas: Transmitir a los niños fundamentos de la economía circular y ayudarles a valorar las cosas es tan sencillo como involucrarlos en el ritual de hacer las maletas. Se trata de hacer montones con cosas que podríamos llevarnos de vacaciones (más usadas y más nuevas) y reflexionar sobre las usadas: ¿nos gusta jugar con ellas o seguir poniéndonoslas? ¿Están todavía en buen estado? Ayúdales a decidir qué se llevan, qué se debe reemplazar y a qué se puede renunciar. Si se decide reemplazar o renunciar a algún objeto, podemos pensar si se le puede dar otro uso o si se puede donar. Por ejemplo, la Asociación Española de Fabricantes de Juguetes (AEFJ) tiene el programa "Comparte y Recicla", que permite entregar juguetes para donar o reciclar.
- Gestión del dinero: la paga, también en verano: El verano es un momento excelente para flexibilizar la vida de los pequeños, pero no significa abandonar hábitos beneficiosos como darles la paga. Durante las vacaciones, los niños tienen la oportunidad de seguir aprendiendo a gestionar su dinero en un contexto distinto. Las alternativas de consumo cambian en verano: "¿Voy al parque de aventuras o prefiero una guerra de globos de agua en el jardín? ¿Me compro un helado o ahorro para un cómic nuevo?". Son decisiones que pueden tomar y que les ayudarán a ejercitar sus habilidades financieras de ahorro y gasto.
- Presupuesto familiar: el reto de ahorrar entre todos: Los hábitos de ahorro no deben suspenderse en verano. Como es probable que las tentaciones aumenten, es importante que los adultos den ejemplo controlando los gastos impulsivos. Fijar un objetivo de ahorro familiar que motive a los niños puede ayudar, por ejemplo, ahorrar para ir al parque acuático. Cada día o semana, se reservará una pequeña parte del presupuesto familiar para una hucha que permitirá comprar las entradas. Es importante que los niños estén presentes y contribuyan con una pequeña parte de su paga, aunque sea simbólica.
- Consumo responsable: desde la lista de la compra hasta el supermercado: Ir a la compra es un momento excelente para enseñar a los niños a ser consumidores responsables. Esta actividad puede hacerse de manera más relajada durante las vacaciones, facilitando su participación. Se les puede enseñar a analizar la publicidad, elegir el producto deseado, comparar precios para ahorrar y valorar conceptos como la calidad o la necesidad. Elaborar una lista de la compra con ellos también les ayuda a distinguir compras necesarias de superfluas y a priorizar productos.
- Manejo del dinero: pequeñas compras y recados: Cuando los niños tienen la edad suficiente, pueden encargarse de hacer recados y pequeñas compras planificadas, como ir a comprar el pan, el periódico o la fruta. Esto les ayudará a adquirir soltura en el manejo del dinero, comprobar el cambio y comprender los elementos que influyen en el precio de los productos, como su calidad, peso o abundancia estacional.
- Control del gasto: elegir las actividades de ocio: Aprender a priorizar y controlar los impulsos de gasto es básico en educación financiera. La planificación ayuda mucho. Hacer a los niños partícipes de las decisiones de ocio durante las vacaciones les ayuda a comprender que una tarde en el cine, en la piscina o ir a comer a un restaurante requiere un gasto que habrá que priorizar. Planificar las actividades de ocio semanales con ellos, basándose en un presupuesto, es una idea práctica. Se puede hacer una lista de ideas y ordenarlas según su coste aproximado, desde las gratuitas hasta las más caras. A partir de ahí, se valoran las actividades y se cuadran con el presupuesto.
Herramientas y recursos interactivos para la educación financiera
Además de las conversaciones y los juegos en familia, existen herramientas que pueden ayudar a introducir conceptos financieros de forma sencilla.
- Libros infantiles: Cuentos como “Mon y Nedita. Mi primer libro de economía” o la colección “Educación financiera básica” (para niños de 8 a 12 años, con títulos como “Mi primer libro de economía, ahorro e inversión” o “Mi primer viaje al mundo de la empresa y los emprendedores”) pueden ser de gran ayuda. Otros ejemplos como “El dinero no crece en los árboles” o historias centradas en una hucha y un objetivo sirven para hablar de ahorro, espera y cuidado del dinero sin complicaciones. Incluso los cuentos clásicos, como “La cigarra y la hormiga”, son una buena excusa para hablar sobre previsión y planificación.
- Juegos de mesa:
- Monopoly: Es uno de los juegos más claros para entender cómo funciona el dinero. A lo largo de la partida se cobra, se paga, se ahorra y se toman decisiones con consecuencias. Comprar, invertir, quedarse sin liquidez o tener que vender algo para seguir jugando refleja, de forma simplificada, situaciones de la vida real.
- El Juego de la Vida: Permite ver cómo las decisiones influyen en el recorrido completo. Elegir un camino, gastar o guardar, asumir riesgos o ir sobre seguro ayuda a entender que el dinero acompaña muchas decisiones importantes y que no todas llevan al mismo resultado.
- Aplicaciones de finanzas para jóvenes: Algunas aplicaciones están pensadas para niños y permiten gestionar una paga ficticia y repartir el dinero entre distintos objetivos. Un ejemplo es Revolut <18, una cuenta bancaria para jóvenes de 6 a 17 años que ofrece un espacio seguro para ahorrar y seguir sus gastos bajo supervisión paterna. Con esta app, los padres pueden configurar desafíos divertidos, programar pagas periódicas y más. A partir de los 14 años, los jóvenes pueden hacer transferencias a otros usuarios de Revolut <18 y utilizar Apple Pay o Google Pay. También tienen acceso a herramientas de análisis financiero para ver en qué gastan el dinero, además de funcionalidades como Pockets (para apartar dinero para diferentes metas) y Redondeo (que redondea los pagos y envía la diferencia a un Pocket de ahorro). Las cuentas Revolut <18 están protegidas con medidas de seguridad para menores, incluyendo bloqueos de pago en comercios de venta de tabaco o alcohol.