La palabra "trimestral" resuena con fuerza en los oídos de cualquier autónomo, ya que implica sentarse a repasar la contabilidad y los impuestos, pero sobre todo, a liquidar con las Administraciones Públicas los tributos devengados por su actividad. La declaración trimestral del IVA, también conocida como modelo 303, es obligatoria para casi todos los autónomos en España. Este formulario registra el IVA de tus ventas y gastos y es uno de los trámites que más inquietudes provoca a los autónomos, sean nuevos o experimentados. En esta guía, te explicamos qué es exactamente la declaración trimestral, quién debe presentarla, cuándo y cómo hacerlo paso a paso, además de los gastos que puedes deducirte y los errores más comunes a evitar.
¿Qué es la Declaración Trimestral del IVA (Modelo 303)?
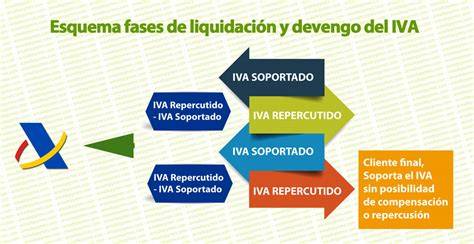
La declaración trimestral del IVA o modelo 303 es un formulario donde los autónomos liquidan el Impuesto sobre el Valor Añadido (IVA) de sus operaciones cada tres meses. Es realmente un formulario donde pagarás a Hacienda de forma fraccionada el IVA de tu último trimestre. En este modelo tienes que registrar todo el IVA repercutido en las facturas de tus ventas y el IVA soportado en las facturas de tus gastos.
Básicamente, el cálculo del IVA trimestral es simple: restas el IVA que has cobrado en tus facturas (IVA repercutido) menos el IVA que has pagado en tus gastos (IVA soportado). La diferencia será lo que tengas que pagar, aunque también puede salir un resultado de cero o incluso a devolver. Es un impuesto que grava la venta de bienes y servicios en España. El IVA si eres autónomo va a ser un compañero a lo largo de toda tu actividad, de hecho, es de los impuestos más importantes para los autónomos. Cada vez que un autónomo emite una factura, esta incluye un porcentaje de impuestos (el IVA repercutido, en este caso). No cuentes con el IVA que cobras a través de las facturas que emites como si fuera parte de tus ingresos o ganancias por el trabajo que haces, ya que es dinero que deberás liquidar con Hacienda.
¿Quiénes están Obligados a Presentar el Modelo 303?
Hacer la declaración trimestral del IVA es una obligación para casi todos los autónomos y empresas. Los autónomos y empresas que realicen actividades sujetas a IVA, independientemente de su forma jurídica, deben presentar este modelo. También los arrendadores de inmuebles, cuando el alquiler esté sujeto a IVA, y los promotores inmobiliarios, al realizar entregas de bienes sujetas a este impuesto.
Sin embargo, no todos los autónomos están obligados a presentar todas las declaraciones trimestrales. Solo están exentos los autónomos cuya actividad no está sujeta a IVA. Si tu actividad no está exenta de IVA y no has tenido actividad en el trimestre, tendrás que presentarla igualmente. Hacienda también necesita saber que no has tenido actividad y así comprobar que todo está en orden.
Actividades Exentas de IVA
Las actividades exentas de IVA están detalladas en el artículo 20 de la Ley de IVA. Algunos ejemplos incluyen:
- Actividades sanitarias: Médicos, fisioterapeutas.
- Educación y formación regladas por la Administración.
- Servicios sociales, culturales o deportivos.
- Escritores o artistas en determinadas circunstancias.
Si tu actividad está exenta, no tendrás que presentar el modelo 303 porque no cobras IVA a tus clientes ni puedes deducirte el de tus gastos. Otros artistas, en cambio, deben aplicar un IVA del 21 %.
Calendario y Plazos para la Presentación del IVA Trimestral
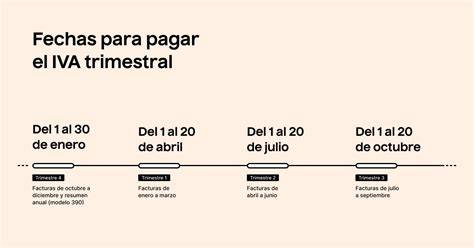
La declaración trimestral del IVA se presenta cuatro veces al año, dentro de los plazos establecidos por la Agencia Tributaria. Aunque varios de estos modelos pueden presentarse con periodicidad mensual en algunos casos, en los autónomos esto se hará de manera trimestral. Estas son las fechas clave para todo autónomo y empresa:
- Primer trimestre (1 de enero - 31 de marzo): Se presenta del 1 al 20 de abril. Aquí tendrás que presentar todo el IVA repercutido y soportado en las actividades realizadas entre enero y marzo.
- Segundo trimestre (1 de abril - 30 de junio): Se presenta del 1 al 20 de julio. Para registrar todo el IVA de tus actividades entre abril y junio.
- Tercer trimestre (1 de julio - 30 de septiembre): Se presenta del 1 al 20 de octubre. Para presentar el IVA de tus actividades entre julio y septiembre.
- Cuarto trimestre (1 de octubre - 31 de diciembre): Se presenta del 1 al 30 de enero del año siguiente. Para presentar el IVA de tus actividades entre octubre y diciembre.
Si el último día cae en sábado, domingo o festivo, el plazo se traslada al siguiente día hábil. Como consejo, si presentas el IVA trimestral online, te recomendamos hacerlo cinco días antes de la fecha límite, ya que el plazo suele reducirse. Podrás pagar hasta el día 20 mediante NCR (Número de Referencia Completo), que es un código que se genera en tu cuenta bancaria como justificante para identificar un ingreso tributario.
Consecuencias de no Presentar el Modelo 303 a Tiempo
No presentar el modelo 303 dentro del plazo puede generar sanciones y recargos según el tiempo de retraso. Si se presenta sin requerimiento de Hacienda, existen dos escenarios:
- Con un retraso de hasta 3 meses: recargo del 1% más un 1% adicional por cada mes de demora.
- Con un retraso superior a 12 meses: recargo del 15% más intereses de demora.
En el caso de que Hacienda envíe un requerimiento, habrá que hacer frente a una multa mínima del 50% de la cuota resultante, que puede llegar hasta el 150% en casos graves.
Tipos de IVA Aplicables
En España existen tres tipos de IVA que se aplican al producto o servicio que vendes:
- General (21 %): aplicable a la mayoría de bienes y servicios.
- Reducido (10 %): para alimentos, transporte y productos farmacéuticos, entre otros.
- Superreducido (4 %): para productos de primera necesidad como pan, leche o libros.
Para saber cuánto IVA has pagado de tus compras, solo tienes que aplicar a la base imponible de la factura de todos tus proveedores el porcentaje de IVA que corresponda a cada servicio. Multiplica el importe antes de impuestos por el porcentaje de IVA (por ejemplo, 21 / 100) y el resultado te dará la cuota de IVA de la factura.
Gastos Deducibles en el IVA
Una de las pocas ventajas fiscales que tienen los autónomos es el IVA deducible. Es decir, todo el IVA que puedes dejar de pagar siempre que se cumplan tres reglas:
- Que esté relacionado con tu actividad económica y esté vinculado a la generación de ingresos.
- Que esté justificado con factura completa (las facturas simplificadas, como los tickets, no siempre son deducibles).
- Que esté correctamente contabilizado y figure en los registros contables.
El IVA de tus compras es un gasto más, por lo que podrás deducírtelo en tu renta. Estos son algunos de los gastos deducibles más habituales:
- Alquiler de oficinas.
- Material y equipos informáticos.
- Suministros y servicios profesionales.
- Transporte, dietas y gasolina en determinadas condiciones.
No todos los gastos de un negocio pueden deducirse automáticamente. Hacienda revisa con especial atención algunos de ellos, por lo que es importante justificar su relación con la actividad profesional. Lamentablemente, no podrás deducir el IVA de todo lo que gastes, y menos todavía los gastos personales.
Cómo Rellenar y Presentar el Modelo 303 Paso a Paso
Todos los trámites fiscales llevan a la sede online de la Agencia Tributaria. El modelo 303 del IVA es un formulario dividido en 8 secciones y más de 80 casillas. Sin embargo, no te eches a temblar, ya que no todas son obligatorias de rellenar.
1. Acceder al Modelo
Accede a la web de la Agencia Tributaria, concretamente al apartado de presentación del Modelo 303. Selecciona la opción que más se ajuste a tus necesidades. Si simplemente la quieres presentar online, selecciona “Modelo 303. Ejercicio [Año Fiscal]”. Es tan sencillo como poner tu nombre y tus apellidos y tu DNI. En la parte superior derecha, pon el año fiscal y el trimestre correspondientes.
2. Datos Generales de la Declaración
Tendrás que responder a una serie de preguntas relacionadas con tu actividad: si tributas por régimen simplificado, si estás en concurso de acreedores, si formas parte del registro de devolución mensual (REDEME) o del régimen de caja, etc. Si has realizado alguna modificación en el trimestre (facturas rectificativas, impagos, devoluciones, etc.), debes señalarlo aquí.
3. Liquidación (IVA Devengado e IVA Deducible)
Esta es la sección clave del modelo 303. Aquí empieza lo complicado, ya que tendrás que introducir el IVA devengado y el deducible.
- IVA devengado: Debes poner el IVA que has cobrado a tus clientes, el que aparece en todas las facturas que les has emitido. En la segunda columna (Tipo %) deberás añadir el porcentaje de IVA que les corresponde y, por último, la cantidad de IVA ingresada (“Cuota”). Este último apartado se rellenará de forma automática al introducir las dos columnas anteriores. Los tipos impositivos son porcentajes de IVA que se aplican al producto o servicio que vendes. Si tienes algún cliente que forme parte del régimen especial de recargo de equivalencia, debes cumplimentar estas casillas. Si hubiera alguna modificación de bases y cuotas del recargo de equivalencia, debes indicarlo en las casillas [25] y [26]. La casilla 27 es el total del IVA devengado.
- IVA deducible: En la casilla 28 tendrás que poner la base imponible de todas las compras que hayas realizado en tu negocio y que puedas deducirte. En la casilla 29, el IVA resultante que podrás deducirte. En la primera columna tienes que completar la base imponible de todas las compras corrientes del negocio (siempre teniendo en cuenta qué gastos son deducibles y cuáles no). Las compras extracomunitarias que pasen por la aduana y que consten de una factura DUA se señalarían aquí. La casilla 45 es el total del IVA soportado deducible.
4. Información Adicional
Es el apartado para introducir ventas en el extranjero que no tienen IVA, que tendrás que rellenar en casos muy específicos. Si te has acogido al criterio de caja, en las casillas 62 y 63 tendrás que introducir el importe afectado por dicho criterio, además de los gastos asociados en dicho periodo (en las casillas 74 y 75).
5. Resultado
La mayoría de las casillas de este apartado se completarán automáticamente con los datos que hayas ido proporcionando. A destacar la casilla 71 (o 46), que es la que te mostrará el resultado final de la autoliquidación. Si el resultado es positivo, indica la cantidad a pagar.
6. Compensación
Si la casilla 71 te ha salido en negativo (es decir, el IVA soportado es mayor que el devengado), tendrás que indicarlo en esta casilla. En los tres primeros trimestres, este importe negativo se compensa automáticamente en el siguiente trimestre. Así Hacienda, el siguiente trimestre, te compensará.
7. Sin Actividad
Si no has tenido actividad económica durante todo el trimestre, marca esta casilla con una cruz. Estás obligado igualmente a presentar el modelo 303, aunque quede en blanco.
8. Devolución
Si estás en el cuarto trimestre y te ha salido un resultado negativo, marca este apartado para que Hacienda te lo devuelva.
9. Ingreso
Aquí tendrás que poner el número de cuenta para que Hacienda pueda cobrarte (o ingresarte) el IVA. Puedes pedir la devolución del IVA en la declaración del cuarto trimestre.
10. Complementaria
Si estás haciendo una declaración complementaria, tendrías que rellenar este apartado y añadir el número del justificante de la autoliquidación anterior.
Como rellenar el modelo 303 de IVA paso a paso con pantallazos 2026
Métodos de Pago del IVA
Una vez completado el modelo 303, tan solo te quedaría presentarlo. Si lo has hecho por la web de la Agencia Tributaria, tan solo tendrás que seguir los pasos que te indicarán. Hacienda ofrece varias opciones para el pago:
- Por domiciliación bancaria: Al rellenar el modelo 303, tendrás la opción de introducir el número de IBAN de tu cuenta bancaria.
- Por pago online (NRC): La opción NRC (Número de Referencia Completo) es la forma de pagarlo online. Para elegir esta alternativa, clica en “Realizar pago (obtener NRC)”.
- Por transferencia bancaria.
- Por documento de ingreso bancario.
- Aplazamiento del pago: Hacienda te da la opción de aplazar el pago del IVA, que puede ser fraccionado.
Otros Modelos Tributarios Trimestrales para Autónomos
Las declaraciones trimestrales de los autónomos sirven para “saldar cuentas” con la Administración Pública en materia de impuestos. Además del Modelo 303 de IVA, existen otros modelos trimestrales importantes, tanto para el IRPF como para el IVA, que varían según cada caso:
Modelos tributarios que afectan al IRPF
- Modelo 111: Se declaran e ingresan a Hacienda todas las retenciones de IRPF aplicadas durante el último trimestre. Obligatorio para todos los que tengan gastos con retenciones de IRPF (por ejemplo, retenciones practicadas a los trabajadores).
- Modelo 115: Se declaran y liquidan las retenciones del IRPF relacionadas con el pago de alquileres durante el último trimestre.
- Modelo 130: Para autónomos de España con el que se liquida trimestralmente el IRPF por estimación directa. Es un pago fraccionado que corresponde al 20% de los beneficios a cuenta de la declaración anual de la Renta (el modelo 100), ajustándose cuando llega esta.
- Modelo 131: Es otra forma de hacer el pago fraccionado del IRPF de forma trimestral, para la estimación objetiva (módulos). Sirve de adelanto para la declaración anual.
Modelos tributarios que afectan al IVA
- Modelo 309: Un modelo de liquidación trimestral de IVA que solo se presenta en caso de comprar un medio de transporte nuevo en la UE o según determinadas operaciones inmobiliarias.
- Modelo 349: Modelo trimestral solo obligatorio para autónomos y empresas que lleven a cabo operaciones intracomunitarias, es decir, de compra o venta de bienes y/o servicios a otros países de la Unión Europea.
No todos los autónomos están obligados a presentar todas las declaraciones trimestrales. Por ejemplo, un autónomo cuya actividad económica no esté sujeta al IVA no tendrá ni por qué aplicar dicho impuesto en su facturación ni liquidarlo. Del mismo modo, todo aquel que no realice operaciones intracomunitarias (y no esté dado de alta en el Registro de Operadores Intracomunitarios, ROI), tampoco tendrá por qué declarar las mismas.
Errores Comunes al Presentar el IVA Trimestral
Para optimizar el pago de impuestos y evitar costes innecesarios, es fundamental conocer los errores más habituales:
- Omitir facturas: Uno de los errores más habituales es omitir facturas, tanto de ventas como de compras. Esto puede afectar el cálculo del IVA a pagar o devolver y generar discrepancias en futuras inspecciones de Hacienda. Te recomendamos utilizar un software de facturación que registre automáticamente todas las operaciones.
- Aplicar un tipo de IVA incorrecto: Aplicar un tipo de IVA incorrecto puede provocar ajustes en futuras declaraciones e incluso sanciones. Antes de emitir tus facturas, consulta siempre el tipo de IVA aplicable.
- Presentación fuera de plazo: Como ya hemos indicado previamente, la presentación fuera de plazo conlleva recargos e incluso multas.
- No conservar justificantes: Hacienda exige conservar todas las facturas y justificantes durante cuatro años.
- No declarar operaciones intracomunitarias: Si realizas compras o ventas dentro de la Unión Europea, recuerda que debes declarar las operaciones en el modelo 349.
tags: #consultar #iva #trimestral #autonomo