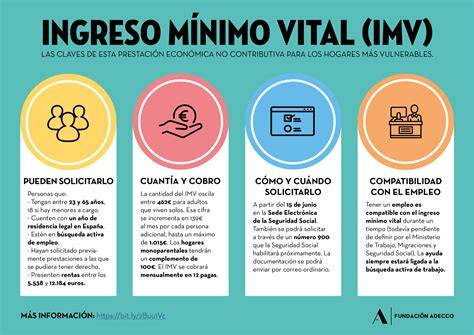
La sociedad española ofrece diversas ayudas y complementos para apoyar a los hogares con menores, adaptándose a sus circunstancias económicas y necesidades. Uno de estos soportes es el Complemento de Ayuda para la Infancia (CAPI), una prestación que forma parte del Ingreso Mínimo Vital (IMV) y que busca apoyar a las familias en situación de vulnerabilidad económica.
El CAPI, también conocido como «complemento por crianza» o «ayuda por hijo», entró en vigor el 1 de enero de 2022. Aunque inicialmente ha generado dudas, es una ayuda dirigida tanto a las familias que ya reciben el Ingreso Mínimo Vital o “Protección Familiar”, a quienes se les aplicará de forma automática, como a otras unidades de convivencia que, sin ser perceptoras del IMV, cumplan con los requisitos de renta y patrimonio establecidos.
Requisitos Esenciales para Acceder al Complemento de Ayuda para la Infancia (CAPI) en 2026
Para tener derecho al CAPI, la unidad de convivencia debe cumplir una serie de requisitos fundamentales, centrados en la presencia de menores de edad, la residencia en España y una situación de vulnerabilidad económica.
Unidad de Convivencia con Menores de Edad
En primer lugar, para tener derecho al CAPI la unidad de convivencia debe incluir menores de edad entre sus miembros. El complemento solo puede reconocerse a unidades de convivencia que incluyan al menos un menor de edad entre sus miembros. No es una prestación individual desvinculada del núcleo familiar, sino un complemento asociado a la presencia efectiva de hijos o menores a cargo. Sin menores de edad integrados formalmente en la unidad, no existe derecho al complemento, aunque se cumplan condiciones económicas.
La unidad de convivencia se define conforme a la normativa del Ingreso Mínimo Vital e incluye, con carácter general, a las personas que residen en el mismo domicilio unidas por vínculo matrimonial, pareja de hecho o parentesco hasta segundo grado, así como menores en guarda con fines de adopción o acogimiento permanente. En el caso de familias monoparentales, el adulto y el menor constituyen unidad válida siempre que cumplan el resto de requisitos.
Se consideran también unidades de convivencia válidas para el CAPI:
- Personas huérfanas absolutas que sean las únicas miembros de la unidad de convivencia y ninguna de ellas haya alcanzado los 23 años.
- Personas en adopción o acogimiento familiar permanente.
- Personas en trámites de separación, nulidad o divorcio o que hayan disuelto una pareja de hecho formalmente constituida, si han tenido que dejar su domicilio habitual.
- Si se trata de personas empadronadas en establecimientos colectivos o sin techo, la unidad de convivencia incluye sólo al cónyuge o pareja de hecho y, en su caso, a los descendientes menores hasta el primer grado (hijos).
Residencia Legal y Efectiva en España
Para tener derecho al complemento en 2026 es obligatorio acreditar residencia legal y efectiva en España de forma continuada durante, al menos, el año anterior a la solicitud, salvo las excepciones previstas para menores incorporados recientemente a la unidad familiar. La residencia debe ser real y verificable, con empadronamiento conjunto de todos los miembros de la unidad de convivencia en el mismo domicilio. En el caso de ciudadanos extranjeros, se exige situación administrativa regular. El incumplimiento del requisito de residencia, incluso con ingresos por debajo de los límites, impide el reconocimiento del derecho.
Situación de Vulnerabilidad Económica
El complemento está dirigido a hogares en situación de vulnerabilidad económica y se concede cuando la unidad de convivencia no supera los umbrales de renta y patrimonio establecidos para 2026. Esta evaluación se realiza teniendo en cuenta la renta anual computable y el patrimonio neto del conjunto de miembros. La normativa exige cumplir simultáneamente los límites de ingresos y el patrimonio máximo permitido. Si no se cumplen todos estos requisitos de forma acumulativa, no se reconoce el derecho al complemento, con independencia del número de menores en la unidad.
Límites de Ingresos para Cobrar el Complemento en 2026
Además de la presencia de menores y la residencia, la unidad de convivencia deberá cumplir con ciertos requisitos de ingresos. El CAPI se reconoce cuando se acreditan ingresos máximos dentro del límite del 300 % de la renta garantizada correspondiente.
Ingresos Computables: Qué se tiene en cuenta
Para cobrar el complemento de ayuda a la infancia en 2026, la unidad de convivencia no puede superar los ingresos máximos establecidos por la normativa del Ingreso Mínimo Vital. Se tienen en cuenta los ingresos anuales del ejercicio fiscal anterior de todos los miembros de la unidad. Se consideran ingresos computables, entre otros, los salarios, rendimientos de actividades económicas, prestaciones por desempleo, pensiones contributivas y no contributivas, subsidios y cualquier otro rendimiento periódico o extraordinario sujeto a declaración. También se incluyen rentas del capital mobiliario e inmobiliario.
No se computan determinadas ayudas finalistas o prestaciones específicas que la normativa excluye expresamente, pero cualquier variación en los ingresos declarados puede modificar el resultado de la evaluación. Por ello, es fundamental verificar los requisitos del IMV antes de solicitar el complemento, ya que el cálculo de renta se basa en el mismo marco normativo. Es importante destacar que no va a computar como renta para la persona obligada al abono de la pensión compensatoria, ni la pensión de alimentos a favor de los hijos.
Umbral del 300% de la Renta Garantizada
En 2026, el complemento puede reconocerse cuando la unidad de convivencia no supera el 300 % de la renta garantizada que le correspondería según su composición. La renta garantizada es la cuantía anual de referencia fijada para el IMV en función del número de adultos y menores. Esto significa que se toma como base la renta garantizada anual correspondiente a la unidad y se multiplica por tres. Si los ingresos anuales computables se sitúan por debajo de ese límite, se cumple el requisito económico por ingresos. La referencia concreta varía según el tipo de unidad de convivencia. El análisis debe realizarse siempre teniendo en cuenta la composición exacta de la unidad en 2026.
Tabla de Rangos de Ingresos Mensuales por Tipo de Unidad de Convivencia
A continuación, se presentan los rangos de ingresos mensuales del hogar en euros para 2026, que sirven como referencia para determinar la elegibilidad al CAPI:
| Tipo de unidad de convivencia | RANGO DE INGRESOS MENSUALES DEL HOGAR (€/MES) PARA RECIBIR IMV Y CAPI | RANGO DE INGRESOS MENSUALES DEL HOGAR (€/MES) PARA RECIBIR CAPI (SOLO CAPI) | ||
|---|---|---|---|---|
| Desde… | hasta | Desde… | hasta | |
| Un adulto y un menor | 0 | 953,68 | 953,69 | 2.681,04 |
| Un adulto y dos menores | 0 | 1.173,76 | 1.173,77 | 3.521,28 |
| Un adulto y tres menores | 0 | 1.393,84 | 1.393,85 | 4.181,52 |
| Un adulto y cuatro o más menores | 0 | 1.613,92 | 1.613,93 | 4.841,76 |
| Dos adultos y un menor | 0 | 1.173,76 | 1.173,77 | 3.521,28 |
| Dos adultos y dos menores | 0 | 1.393,84 | 1.393,85 | 4.181,52 |
| Dos adultos y tres o más menores | 0 | 1.613,92 | 1.613,93 | 4.841,52 |
| Tres adultos y un menor | 0 | 1.393,84 | 1.393,85 | 4.181,52 |
| Tres adultos y dos o más menores | 0 | 1.613,92 | 1.613,93 | 4.841,76 |
| Cuatro adultos y un menor | 0 | 1.613,92 | 1.613,93 | 4.841,76 |
| Otros | 0 | 1.613,92 | 1.613,93 | 4.841,76 |
Patrimonio Máximo y Test de Activos
Además de los límites de ingresos, se tiene en cuenta el patrimonio neto de la familia, que debe ser inferior a ciertos porcentajes de los límites establecidos con carácter general (excluida la vivienda habitual), siempre que además se cumpla el límite de activos no societarios establecido para la unidad de convivencia.
Qué se considera Patrimonio y su Valoración
En 2026, la unidad de convivencia no puede superar el patrimonio máximo fijado por la normativa del Ingreso Mínimo Vital. El patrimonio se evalúa a 31 de diciembre del año anterior y se calcula sumando el valor neto de los bienes y derechos de contenido económico de todos los miembros de la unidad. Se consideran patrimonio, entre otros, los saldos en cuentas bancarias, depósitos, valores mobiliarios, fondos de inversión, acciones, seguros de ahorro, inmuebles distintos de la vivienda habitual y participaciones en sociedades. La vivienda habitual queda excluida del cómputo, pero sí se valoran segundas residencias o propiedades adicionales. El valor se determina conforme a los criterios fiscales vigentes en 2026, atendiendo al valor catastral o al valor de mercado según el tipo de bien. El patrimonio neto resulta de restar las cargas o deudas acreditadas que recaigan directamente sobre esos bienes.
Lógica del Filtro Patrimonial y Tabla de Límites
El patrimonio máximo permitido varía según el número de miembros de la unidad de convivencia y se establece como múltiplo de la renta garantizada anual correspondiente. Si se supera ese límite, no se reconoce el derecho al complemento, aunque los ingresos anuales estén por debajo del umbral del 300 %. Además del límite general, se aplica un test de activos que excluye a las unidades que superen determinados umbrales de riqueza acumulada. Este filtro busca evitar que hogares con patrimonio elevado, aunque con ingresos reducidos en un ejercicio concreto, puedan acceder a la prestación.
El análisis patrimonial es automático y se cruza con la información tributaria disponible en 2026. Si el patrimonio declarado supera los límites establecidos para ese año, se deniega el complemento con independencia del número de menores o del nivel de ingresos. Este criterio es coherente con el funcionamiento del sistema de protección social y con el marco general de todas las ayudas financieras en España.
A continuación se detalla el patrimonio máximo para las unidades de convivencia en 2026:
| Tipo de unidad de convivencia | Patrimonio máximo (hasta) |
|---|---|
| Un adulto y un menor | 55.460€ |
| Un adulto y dos menores | 71.306€ |
| Un adulto y tres menores | 87.152€ |
| Un adulto y cuatro o más menores | 102.997€ |
| Dos adultos y un menor | 71.306€ |
| Dos adultos y dos menores | 87.152€ |
| Dos adultos y tres menores o más | 102.997€ |
| Tres adultos y un menor | 87.152€ |
| Tres adultos y dos o más menores | 102.997€ |
| Cuatro adultos y un menor | 102.997€ |
| Otros | 102.997€ |
*Patrimonio neto sin incluir la vivienda habitual; test de activos hasta el doble del límite de patrimonio.
Cuantías del Complemento por Menor
La ayuda económica que perciben las familias por el CAPI varía en función de la edad de los menores que tienen a su cargo.
Importes Mensuales por Tramos de Edad en 2026
En 2026, la cuantía del complemento de ayuda a la infancia se fija por menor y varía exclusivamente en función de su edad. El importe se reconoce de forma mensual y se abona junto con el Ingreso Mínimo Vital cuando corresponde.
Los importes oficiales vigentes en 2026 son los siguientes:
| Edad del menor | Cuantía mensual por menor (2026) |
|---|---|
| Menores de 3 años | 115 € al mes |
| Mayores de 3 años y menores de 6 años | 80,50 € al mes |
| Mayores de 6 años y menores de 18 años | 57,50 € al mes |
La edad se determina a la fecha de reconocimiento del derecho y cualquier cambio de tramo se aplica automáticamente cuando el menor cumple la edad correspondiente.
Cálculo con Varios Menores
El cálculo de la ayuda es acumulativo. En 2026, la cuantía total que recibe la unidad de convivencia resulta de sumar el importe correspondiente a cada menor según su tramo de edad. Por ejemplo, si una unidad incluye un menor de 2 años y otro de 7 años, el importe mensual será de 115 € + 57,50 €, es decir, 172,50 € al mes. Si hay tres menores en distintos tramos, se suman los tres importes individuales. No existe un límite máximo por número de menores, pero la unidad debe seguir cumpliendo los requisitos económicos y patrimoniales para mantener el derecho al complemento.
Como solicitar el complemento de ayuda a la infancia por internet.
Relación entre CAPI y el Ingreso Mínimo Vital (IMV)
El complemento de ayuda para la infancia está estrechamente vinculado al Ingreso Mínimo Vital, aunque su alcance puede ser más amplio.
Vínculo Jurídico y Acceso sin IMV
En 2026, el complemento de ayuda a la infancia está jurídicamente vinculado al Ingreso Mínimo Vital (IMV), ya que forma parte de su estructura como complemento por menor a cargo. No se trata de una prestación completamente independiente, sino de un importe adicional que se reconoce dentro del marco normativo del IMV. Esto significa que el derecho al complemento depende de que la unidad de convivencia cumpla las condiciones exigidas para el IMV, tanto en materia de residencia como de ingresos y patrimonio. Sin embargo, la normativa permite que determinadas unidades que no perciben cuantía mensual de IMV puedan acceder al complemento si encajan dentro de los umbrales económicos ampliados establecidos para este concepto.
El reconocimiento se realiza en el mismo procedimiento administrativo y se calcula conforme a la composición de la unidad y al número de menores.
Cómo Proceder según tu Situación
- Si ya percibes el IMV en 2026 y tu unidad incluye menores de edad, el complemento se reconoce automáticamente siempre que sigas cumpliendo los requisitos económicos y patrimoniales. No es necesario presentar una solicitud separada.
- Si no cobras el IMV pero consideras que cumples los requisitos, debes presentar una solicitud del IMV, ya que el complemento se tramita dentro del mismo expediente. Puede ser útil utilizar el simulador del Ingreso Mínimo Vital para comprobar previamente si tu unidad de convivencia encaja en los límites exigidos.
- Si el IMV ha sido denegado por superar ingresos o patrimonio, tampoco se reconocerá el complemento, ya que ambos comparten el mismo marco de verificación económica en 2026. En caso de denegación por otros motivos formales, puede procederse a subsanar o presentar nueva solicitud si se corrigen las causas que originaron la resolución negativa.
Proceso de Solicitud del Complemento de Ayuda para la Infancia
La solicitud del CAPI está integrada en el procedimiento del Ingreso Mínimo Vital, facilitando su gestión para las familias.
Integración de la Solicitud con el IMV
En 2026, el complemento de ayuda a la infancia no se solicita mediante un formulario independiente, ya que su reconocimiento está integrado en la solicitud del Ingreso Mínimo Vital. El trámite se realiza dentro del mismo expediente administrativo y se evalúa automáticamente cuando la unidad de convivencia incluye menores de edad y cumple los requisitos económicos y patrimoniales.
Si la unidad ya es beneficiaria del IMV, el complemento se reconoce de oficio cuando proceda, sin necesidad de presentar una nueva petición. Si no se percibe el IMV, debe presentarse una solicitud completa del IMV para que la administración analice el derecho tanto a la prestación principal como al complemento por menor.
Se ha habilitado un teléfono de información de la Seguridad Social sobre esta ayuda: 900 20 22 22. En varios medios se ha indicado que la ayuda a la infancia se debía solicitar a la Agencia Tributaria a través del Modelo 140, pero no es correcto; esta prestación se gestiona a través del Instituto Nacional de la Seguridad Social (INSS), y es a este organismo a quién debe solicitarse en caso de que no se reciba de manera automática.
Canales de Solicitud y Documentación Requerida
La solicitud del IMV y, por tanto, del complemento, puede presentarse en 2026 por vía telemática a través de la sede electrónica de la Seguridad Social o de forma presencial con cita previa en los centros habilitados.
La documentación habitual incluye:
- Documento de identidad de todos los miembros de la unidad.
- Certificado de empadronamiento colectivo actualizado.
- Libro de familia o documentación acreditativa de filiación o tutela.
- Justificantes de ingresos y, en su caso, de patrimonio cuando no consten en bases de datos administrativas.
Plazos y Efectos Económicos
El plazo máximo para resolver la solicitud desde el momento de su presentación ante el INSS es de 6 meses. El organismo comunicará al hogar desde cuándo tiene efectos la ayuda y se cobrará al mes siguiente de habérseles concedido, con los atrasos que le correspondan.
Si eres beneficiario de la prestación por hijo a cargo (o menor a cargo sin discapacidad o con discapacidad inferior al 33), la Seguridad Social tramitará la ayuda y la pagará con “efectos económicos” desde el 1 de febrero (en el año de entrada en vigor). En caso de que la ayuda no les sea reconocida pasado este plazo de tiempo, los hogares afectados podrán solicitar su reconocimiento ante el Instituto Nacional de la Seguridad Social. En estos supuestos, los efectos económicos serán desde febrero, siempre que la solicitud se presente en los seis meses siguientes de su entrada en vigor (es decir, antes del 1 de julio de 2022 para los inicios de la ayuda).
Consideraciones Adicionales
Existen algunos detalles adicionales a tener en cuenta respecto al CAPI y el IMV:
- El IMV ha sido incrementado en un 6,9% al comienzo del 2024, lo que ha resultado en un aumento en la cantidad de la ayuda.
- Las prestaciones o ayudas incompatibles con el Ingreso Mínimo Vital lo serán también del complemento de ayuda para la infancia, aunque se perciba de forma independiente.
- Si la persona beneficiaria del Ingreso Mínimo Vital tiene una discapacidad igual o superior al 65%, puede cobrar un complemento del 22% sobre la Renta Básica Garantizada de 7.250,52 euros.
- Las personas de entre 18 y 22 años que provengan de centros residenciales de protección de menores de las diferentes Comunidades Autónomas podrán acceder al IMV sin necesidad de acreditar ningún año de vida independiente.
- A partir de ahora es posible pedir el IMV teniendo en cuenta los ingresos del año actual, entre el 1 de abril y el 31 de diciembre del año en curso. Se les van a aplicar estos últimos cambios aprobados en relación al cómputo de ingresos y patrimonio.